

ประกัน 10 โรคร้ายแรงมีอะไรบ้าง? เช็กลิสต์ความคุ้มครองก่อนเลือกทำ
- โรคร้ายแรงคืออะไร ทำไมต้องรู้ก่อนทำประกัน
- 10 โรคร้ายแรงที่ประกันส่วนใหญ่คุ้มครอง มีอะไรบ้าง
- กลุ่มโรคมะเร็ง
- กลุ่มโรคหัวใจและหลอดเลือด
- กลุ่มโรคระบบประสาท/สมอง
- กลุ่มโรคไต ตับ ปอด และอื่น ๆ
- ประกันโรคร้ายแรงจ่ายเงินอย่างไร ต่างจากประกันสุขภาพทั่วไปตรงไหน
- ไม่มีประกันโรคร้ายแรง เสี่ยงแค่ไหน
- เช็กลิสต์ก่อนตัดสินใจ ใครควรทำประกันโรคร้ายแรง และควรเริ่มตอนไหน
- ทำประกันคุ้มครองโรคร้ายแรงกับประกันติดโล่ดีอย่างไร
- สรุป
ปัญหาสุขภาพในปัจจุบันเริ่มใกล้ตัวมากขึ้นตั้งแต่อายุยังน้อย ทำให้ต้องจ่ายค่ารักษาก้อนโตจนกระทบต่อเงินเก็บทั้งชีวิตและหน้าที่การงาน บทความนี้จึงพาไปทำความรู้จักกับประกัน 10 โรคร้ายแรงว่ามีอะไรบ้าง เช็กก่อนเลือกความคุ้มครอง พร้อมเปรียบเทียบการจ่ายเงินก้อนกับค่ารักษาจริง ใครบ้างที่ควรทำประกันคุ้มครองโรคร้าย เพื่อความสบายใจทางการเงินระยะยาว
โรคร้ายแรงคืออะไร ทำไมต้องรู้ก่อนทำประกัน
ในทางการแพทย์และการประกันภัย “โรคร้ายแรง” (Critical Illness) ไม่ได้หมายถึงแค่โรคที่รักษาไม่หาย แต่หมายถึงกลุ่มโรคที่มีความรุนแรงสูง ต้องใช้ระยะเวลาในการรักษานาน และมีค่าใช้จ่ายบานปลาย โรคเหล่านี้มักส่งผลกระทบโดยตรงต่อความสามารถในการใช้ชีวิตและการทำงานตามปกติ เช่น ทำให้ผู้ป่วยต้องหยุดงานระยะยาว หรือเกิดสภาวะทุพพลภาพ การทำความเข้าใจนิยามนี้ช่วยให้วางแผนรับมือความเสี่ยงด้านการเงินได้ตรงจุดก่อนตัดสินใจซื้อประกัน
10 โรคร้ายแรงที่ประกันส่วนใหญ่คุ้มครอง มีอะไรบ้าง
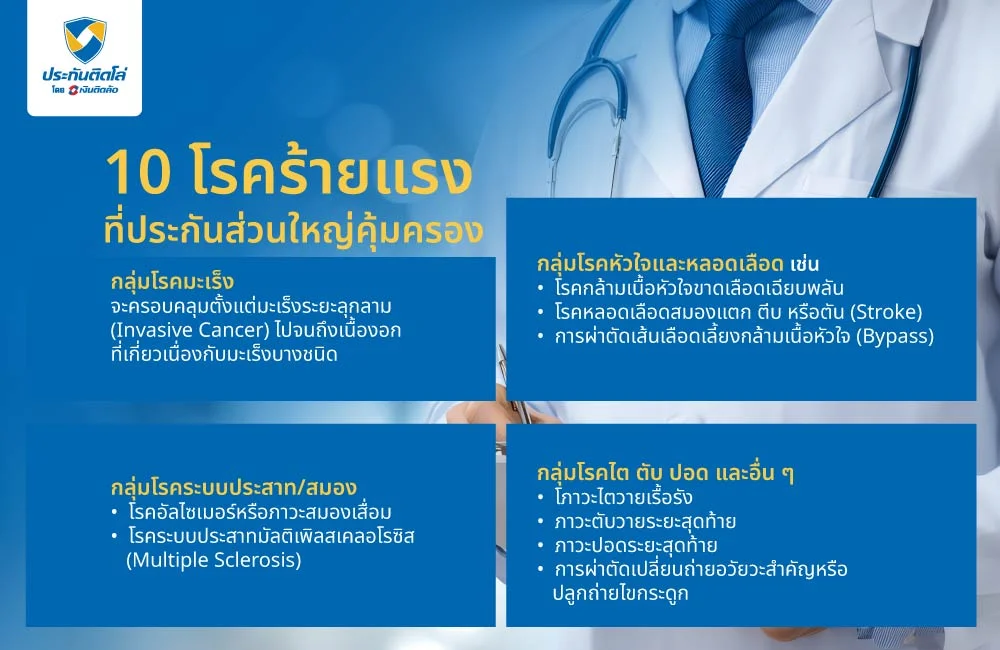
หลายคนอาจสงสัยว่าโรคร้ายแรงมีอะไรบ้าง โดยทั่วไป กรมธรรม์ประกัน 10 โรคร้ายแรง จะครอบคลุมกลุ่มโรคที่มีสถิติผู้ป่วยสูงและส่งผลกระทบต่อสภาวะการเงินอย่างหนัก ซึ่งแบ่งออกเป็นกลุ่มหลัก ๆ ดังนี้
กลุ่มโรคมะเร็ง
มะเร็งเป็นสาเหตุการเสียชีวิตอันดับต้น ๆ ของคนไทย และเป็นกลุ่มโรคหลักที่ประกันคุ้มครองโรคร้ายต้องมี โดยจะครอบคลุมตั้งแต่มะเร็งระยะลุกลาม (Invasive Cancer) ไปจนถึงเนื้องอกที่เกี่ยวเนื่องกับมะเร็งบางชนิด ซึ่งเงินก้อนที่ได้สามารถนำไปใช้จ่ายค่าคีโมหรือฉายแสงได้ทันที โดยสามารถอ่านเงื่อนไขและวิธีเคลมได้ที่วิธีเคลมประกันโรคมะเร็ง แผนประกันของประกันติดโล่เราคุ้มครองตั้งแต่ระยะเริ่มต้น คือ Non-Invasive Cancer ซึ่งแตกต่างกับที่อื่นๆทั่วไปจะไม่ได้คุ้มครองระยะเริ่มต้นในโรคร้ายแรง
กลุ่มโรคหัวใจและหลอดเลือด
โรคกลุ่มนี้มักเกิดขึ้นเฉียบพลันและต้องใช้เงินก้อนใหญ่ในการผ่าตัดด่วน คุ้มครองครอบคลุมโรคหลัก เช่น
โรคกล้ามเนื้อหัวใจตายเฉียบพลันจากการขาดเลือด
โรคหลอดเลือดสมองแตก ตีบ หรือตัน (Stroke)
การผ่าตัดเส้นเลือดเลี้ยงกล้ามเนื้อหัวใจ โดยการ BYPASS หรือ การขยายหลอดเลือดหัวใจ
กลุ่มโรคระบบประสาท/สมอง
อาการของโรคกลุ่มนี้มักส่งผลให้ผู้ป่วยไม่สามารถช่วยเหลือตัวเองได้และต้องมีผู้ดูแลระยะยาว 10 โรคร้ายแรงที่มักถูกรวมไว้ ได้แก่
โรคความเสื่อมของสมองส่วนกลางแบบก้าวหน้า ระยะเริ่มต้น (Early Progressive Supranuclear Palsy)
โรคระบบประสาทมัลติเพิลสเคลอโรซิส (Multiple Sclerosis)
กลุ่มโรคไต ตับ ปอด และอื่น ๆ
ความเสียหายของอวัยวะภายในที่ถึงขั้นวิกฤต ซึ่งจำเป็นต้องได้รับการรักษาขั้นสูงหรือรอเปลี่ยนถ่ายอวัยวะ ได้แก่
ภาวะไตวายเรื้อรัง
ภาวะตับวายระยะสุดท้าย
ภาวะปอดระยะสุดท้าย
การผ่าตัดเปลี่ยนถ่ายอวัยวะสำคัญหรือปลูกถ่ายไขกระดูก
ประกันโรคร้ายแรงจ่ายเงินอย่างไร ต่างจากประกันสุขภาพทั่วไปตรงไหน
ประกันโรคร้ายแรง จ่ายแบบ “รับเงินก้อนทันทีเมื่อวินิจฉัยพบโรค” ตามที่ระบุในกรมธรรม์ประกันโรคมะเร็ง ผู้เอาประกันสามารถนำเงินก้อนนี้ไปบริหารจัดการเองได้ทั้งหมด ไม่ว่าจะใช้จ่ายค่ารักษา จ้างพยาบาลพิเศษ หรือใช้เป็นค่าใช้จ่ายในครอบครัวช่วงที่ขาดรายได้
ประกันสุขภาพทั่วไป จ่ายตาม “ค่ารักษาพยาบาลที่เกิดขึ้นจริง” โดยผู้ป่วยมักจะต้องแอดมิตเป็นผู้ป่วยใน (IPD) หรือมีใบเสร็จจากโรงพยาบาลมายืนยัน บริษัทประกันจะจ่ายเงินตรงให้โรงพยาบาลหรือเบิกคืนตามวงเงินค่ารักษา แต่ในประกันสุขภาพทั่วไปบางที่ก็จะมีค่ารักษาพยาบาลสำหรับโรคร้ายแรง เช่น มะเร็ง และไต แล้วแต่บริษัทประกัน ต้องดูความคุ้มครองที่แผนประกันเพิ่มเติมด้วย
ไม่มีประกันโรคร้ายแรง เสี่ยงแค่ไหน
ความเสี่ยงสูงสุดคือการสูญเสียเงินเก็บทั้งชีวิตและการสร้างหนี้ก้อนใหญ่ให้ครอบครัว ในการรักษาโรคร้ายแรงอย่างโรคมะเร็งอาจมีค่าใช้จ่ายเริ่มต้นตั้งแต่ 300,000 ไปจนถึง 2,000,000 บาทขึ้นไป ขึ้นอยู่กับความรุนแรงและประเภทของโรงพยาบาล
นอกจากค่าหมอและค่ายาแล้ว ยังมีค่าใช้จ่ายแฝง เช่น ค่าเดินทาง ค่าจ้างคนดูแล และ “การขาดรายได้” จากการหยุดงาน การพึ่งพาสวัสดิการรัฐเพียงอย่างเดียวอาจไม่ครอบคลุมการรักษาแบบพุ่งเป้า (Targeted Therapy) หรือยานอกบัญชีที่มีราคาสูง
เช็กลิสต์ก่อนตัดสินใจ ใครควรทำประกันโรคร้ายแรง และควรเริ่มตอนไหน
การทำประกันโรคร้ายแรงควรเริ่มทำตั้งแต่ตอนที่สุขภาพยังแข็งแรงและอายุน้อย เพราะเบี้ยประกันจะถูกและไม่มีข้อยกเว้นเรื่องโรคประจำตัว โดยสามารถประเมินความจำเป็นจากปัจจัยเหล่านี้
อายุ ยิ่งอายุมากขึ้น ความเสี่ยงในการเกิดโรคยิ่งสูง การทำประกันตั้งแต่วัยทำงานจะช่วยล็อกเบี้ยประกันหรือจ่ายในอัตราที่คุ้มค่ากว่า
ประวัติครอบครัว หากมีคนในครอบครัวสายตรง (พ่อ แม่ พี่น้อง) เคยเป็นโรคมะเร็ง โรคหัวใจ หรือโรคหลอดเลือดสมอง ความเสี่ยงทางพันธุกรรมจะสูงขึ้น จึงควรวางแผนรับมือล่วงหน้า
ภาระที่ต้องดูแล หากคุณเป็นเสาหลักของครอบครัว มีหนี้สิน หรือมีผู้อยู่ในอุปการะ เงินก้อนจากประกันจะช่วยเป็นเบาะรองรับไม่ให้ครอบครัวสะดุดเมื่อคุณล้มป่วย
สวัสดิการบริษัทหรือราชการ บางครั้งก็ไม่เพียงพอกับค่าใช้จ่ายสำหรับยารักษาบางรายการ เช่น ยาพุ่งเป้าที่มีส่วนต่างที่ต้องจ่ายค่อนข้างสูง
ทำประกันคุ้มครองโรคร้ายแรงกับประกันติดโล่ดีอย่างไร
‘ประกันติดโล่’ สบายใจตั้งแต่ซื้อยันเคลม สร้างมาตรฐานใหม่ของโบรกเกอร์ประกันภัย พร้อมช่วยให้คุณเตรียมความพร้อมเผชิญทุกปัญหาของชีวิต ด้วยประกันโรคร้ายแรง
เราอยากเห็นผู้คนมีสถานการณ์ทางการเงินราบรื่น มั่นคง และสามารถรับมือกับเหตุการณ์ที่ไม่คาดคิดได้แบบไม่มีสะดุด พร้อมอยู่เคียงข้าง ปกป้อง ดูแลสิทธิของลูกค้าที่ควรจะได้รับ และเอาใจใส่ทุกปัญหาของลูกค้าให้เป็นเรื่องของตัวเอง
โบรกเกอร์ขายประกันที่มีมากกว่า 1,900 สาขาทั่วไทย
ทุกเรื่องประกันจบในเบอร์โทรเดียว ติดต่อ Call Center 1501 ได้ตลอด 24 ชั่วโมง ประสานงานติดตามเคลมให้จนจบเรื่อง
แนะนำอย่างตรงจุดโดยผู้เชี่ยวชาญที่มีใบอนุญาตถูกต้องกว่า 5,000 คน ทำให้คุณมั่นใจได้ว่าจะได้ข้อมูลที่เหมาะสม
ซื้อประกันโรคร้ายแรงที่ประกันติดโล่ เราคุ้มครองโรคเพิ่มมากกว่า เพียงตรวจเจอโรคไม่ว่าระยะใด ก็ให้คุณหมดกังวลเรื่องภาระค่าใช้จ่ายในการรักษารับเงินก้อนรักษาโรคและรับเพิ่มเงินก้อนชดเชยระหว่างหยุดพักรักษาตัว
ไม่ต้องกังวลเรื่องการจ่ายค่าเบี้ยที่แพง เบี้ยเริ่มต้นที่ถูกกว่า และซื้อได้เลยไม่ต้องซื้อพ่วงประกันอื่น ๆ
ไม่ต้องตรวจสุขภาพ เพียงตอบคำถามสุขภาพสั้น ๆ ตามจริง
เลือกจ่ายค่าเบี้ยประกันได้แบบสบายใจ ทั้งรายเดือน และรายปี
โปร่งใส ชี้แจงครบทุกรายละเอียด วางใจได้ว่าจะได้ไม่ถูกบวกเบี้ย พร้อมข้อมูลชัดเจน ทั้งกรมธรรม์ ทุนประกัน และเงื่อนไขที่ไม่เข้าข่ายความคุ้มครอง
จ่ายสบาย เบี้ยประกันเริ่มต้นรายเดือนหลักร้อย คุ้มครองหลักล้าน
มาพร้อมมาตรฐานการบริการที่ยอดเยี่ยม ตั้งแต่แนะนำ จนถึงบริการหลังการขาย เพื่อประสบการณ์ที่ดีที่สุดของทุกคน
หมายเหตุ เงื่อนไขเป็นไปตามที่กรมธรรม์กำหนด ผู้ซื้อควรทำความเข้าใจรายละเอียดความคุ้มครองและเงื่อนไขก่อนการตัดสินใจทำประกันทุกครั้ง
สรุป
โรคร้ายแรงคือกลุ่มโรคที่ใช้เวลารักษานานและมีค่าใช้จ่ายสูง เช่น มะเร็ง โรคหัวใจ สมองเสื่อม และภาวะอวัยวะล้มเหลว ประกันโรคร้ายแรงจะจ่ายเงินชดเชยเป็นเงินก้อนทันทีเมื่อวินิจฉัยพบ ซึ่งต่างจากประกันสุขภาพทั่วไปที่จ่ายตามใบเสร็จค่ารักษาจริง การไม่มีประกันอาจเสี่ยงสูญเสียเงินเก็บทั้งชีวิตจากค่ารักษาหลักล้านบาทและขาดรายได้ ผู้ที่เป็นเสาหลักครอบครัวหรือมีประวัติเสี่ยงทางพันธุกรรมจึงควรเริ่มทำตั้งแต่อายุยังน้อยและสุขภาพแข็งแรงเพื่อรับเบี้ยประกันที่คุ้มค่าที่สุด
สำหรับใครที่มองหาความคุ้มครองในกรณีโรคร้าย หรือต้องการเปรียบเทียบความคุ้มครอง สามารถปรึกษาประกันติดโล่ โดยเงินติดล้อได้เลย! เพราะที่นี่พร้อมด้วยแผนความคุ้มครองที่หลากหลาย เพื่อให้คุณได้รับความสบายใจสำหรับคนที่คุณรัก พร้อมรับมือกับเหตุไม่คาดฝันได้อย่างราบรื่น
ประกันติดโล่ โดยเงินติดล้อ เป็นเพียงนายหน้าประกันวินาศภัยเท่านั้น เลขที่ใบอนุญาต ว00015/2556 เงื่อนไขเป็นไปตามที่บริษัทประกันกำหนด ผู้ซื้อควรทำความเข้าใจรายละเอียดความคุ้มครองและเงื่อนไขก่อนตัดสินใจทำประกันภัย
สอบถามรายละเอียดเพิ่มเติมได้ที่
Facebook Inbox ประกันติดโล่ : www.facebook.com/prakantidloh
โทรเข้า Call Center ประกันติดโล่ : 1501