

ประกันโรคร้ายแรงมีกี่แบบ แบบไหนดี เทียบเจอจ่ายจบ vs เจอจ่ายไม่จบ
- ประกันโรคร้ายแรงคืออะไร ต่างจากประกันสุขภาพทั่วไปอย่างไร
- “เจอจ่ายจบ” คืออะไร? และจุดที่คนเข้าใจผิดบ่อย
- จ่ายแล้วจบ หมายถึงอะไร ความคุ้มครองหลังจากนั้นเป็นอย่างไร
- เจอจ่ายจบ VS เจอจ่ายไม่จบ ต่างกันอย่างไร
- ประกันโรคร้ายแรงแบบไหนเหมาะกับใคร
- แบบเจอจ่ายจบ
- แบบเจอจ่ายไม่จบ
- ประกันโรคร้ายแรงคุ้มครองกี่โรค ครอบคลุมอะไรบ้าง
- เงื่อนไขที่ต้องอ่านก่อนเซ็น ให้เคลมสะดวก
- ระยะเวลารอคอย (Waiting Period)
- โรคที่เป็นมาก่อนทำประกัน
- นิยามความรุนแรงของโรคในกรมธรรม์
- เบี้ยประกันโรคร้ายแรงประมาณเท่าไร ขึ้นอยู่กับอะไร
- ซื้อแยก หรือทำเป็นสัญญาเพิ่มเติม (Rider) แบบไหนดีกว่า
- ประกันโรคร้ายแรง ลดหย่อนภาษีได้ไหม
- 4 คำถามที่ควรถามตัวเองก่อนตัดสินใจซื้อประกันโรคร้ายแรง มีอะไรบ้าง
- สรุป
ค่าใช้จ่ายในการรักษาโรคร้ายแรงสูงขึ้นในทุก ๆ ปี ทำให้หลายคนเริ่มกังวลและมองหาความคุ้มครองครอบคลุมโรคร้ายแรง เพื่อช่วยเซฟค่าใช้จ่าย แต่ก่อนซื้อประกันโรคร้ายแรงต้องดูอะไรบ้าง เลือกแบบไหนดีระหว่างเจอจ่ายจบ กับเจอจ่ายไม่จบ ต่างกันอย่างไร เงื่อนไข ข้อดี-ข้อเสียที่ต้องรู้ก่อนเลือกซื้อประกันโรคร้ายแรง บทความนี้มีคำตอบ!
ประกันโรคร้ายแรงคืออะไร ต่างจากประกันสุขภาพทั่วไปอย่างไร
ประกันชีวิตโรคร้ายแรง เน้นให้ความคุ้มครองเฉพาะกลุ่มโรคที่มีความรุนแรง ใช้ระยะเวลารักษานาน และมีค่าใช้จ่ายบานปลาย เช่น โรคมะเร็ง โรคหัวใจ หรือโรคหลอดเลือดสมอง ในขณะที่ประกันสุขภาพทั่วไปจะครอบคลุมตั้งแต่การเจ็บป่วยเล็กน้อย เช่น ไข้หวัด ท้องเสีย ไปจนถึงการแอดมิตเข้าโรงพยาบาล โดยมีเงื่อนไขการจ่ายเงินอิงจากบิลค่ารักษาพยาบาลเป็นหลัก
“เจอจ่ายจบ” คืออะไร? และจุดที่คนเข้าใจผิดบ่อย
เมื่อตัดสินใจซื้อประกันโรคร้ายแรง หรือประกันโรคมะเร็ง หลายคนมักได้ยินคำว่า “เจอจ่ายจบ” ซึ่งเป็นรูปแบบที่ได้รับความนิยมสูง แต่ก็ยังมีจุดที่มักเข้าใจผิดเกี่ยวกับสถานะของกรมธรรม์หลังจากบริษัทจ่ายเงินชดเชยแล้ว
จ่ายแล้วจบ หมายถึงอะไร ความคุ้มครองหลังจากนั้นเป็นอย่างไร
ประกันโรคร้ายแรงแบบเจอจ่ายจบ หมายความว่าเมื่อแพทย์วินิจฉัยว่าผู้เอาประกันป่วยเป็นโรคร้ายแรงตามเงื่อนไขที่ระบุ บริษัทประกันจะจ่ายเงินก้อนให้เต็มจำนวน 1 ก้อนทันที จากนั้นสัญญาหรือกรมธรรม์ฉบับนั้นจะ “สิ้นสุดความคุ้มครอง” ทันที ผู้เอาประกันจะต้องนำเงินก้อนนี้ไปบริหารจัดการเองทั้งหมด ไม่ว่าจะเป็นค่ารักษาพยาบาล ค่าใช้จ่ายในชีวิตประจำวัน หรือชดเชยรายได้ที่ขาดหายไป
เจอจ่ายจบ VS เจอจ่ายไม่จบ ต่างกันอย่างไร
การนำประกันโรคร้ายแรงมาเปรียบเทียบรูปแบบความคุ้มครอง จะช่วยให้เลือกแผนได้ตรงกับความเสี่ยงทางการเงินและไลฟ์สไตล์มากขึ้น โดยสามารถเปรียบเทียบได้ผ่านตารางนี้
หัวข้อ | แบบเจอจ่ายจบ | แบบเจอจ่ายไม่จบ (ตามค่ารักษาจริง / จ่ายต่อเนื่อง / ตามระยะของโรค) |
|---|---|---|
รูปแบบการจ่ายเงิน | จ่ายเงินก้อน 1 ก้อนทันทีเมื่อวินิจฉัยพบโรค หรือ 50% ของทุนสำหรับโรคร้ายแรงระยะเริ่มต้น หรือ มะเร็งไม่ลุกลาม | จ่ายจริงตามใบเสร็จ หรือแบ่งจ่ายเป็นงวดตามเงื่อนไขการรักษา |
ความต่อเนื่องของความคุ้มครอง | สิ้นสุดความคุ้มครองทันทีที่จ่ายเงินก้อนครบ | คุ้มครองต่อเนื่องจนกว่าจะครบวงเงินสูงสุดที่ระบุในกรมธรรม์ |
การสิ้นสุดกรมธรรม์ | ปิดกรมธรรม์ทันทีหลังรับเงินชดเชย หรือหลังรับเงินชดเชยครบ 100% | กรมธรรม์ยังมีผลบังคับใช้ในปีต่อ ๆ ไป (หากเบิกวงเงินยังไม่เต็มจำนวน) |
จุดเด่น | ได้เงินก้อนมาหมุนเวียน นำไปบริหารจัดการเองได้อิสระ | ไม่ต้องกังวลเรื่องค่ารักษาบานปลายหรือเงินก้อนหมดกลางทาง |
ข้อควรระวัง | หากค่ารักษาสูงกว่าเงินก้อนที่ได้ ผู้เอาประกันต้องรับผิดชอบส่วนต่างเอง | ต้องรักษาในโรงพยาบาลหรือรับการรักษาตามเงื่อนไขที่เบิกได้เท่านั้น |
ประกันโรคร้ายแรงแบบไหนเหมาะกับใคร
แบบเจอจ่ายจบ
เหมาะสำหรับผู้ที่มีสวัสดิการค่ารักษาพยาบาลอยู่แล้ว เช่น ประกันกลุ่มของบริษัท หรือสิทธิ์ข้าราชการ แต่ต้องการเงินก้อนสำรองไว้ใช้จ่ายในครอบครัวเพื่อชดเชยรายได้ช่วงที่ต้องหยุดงานรักษาตัวระยะยาว หรือใช้เป็นค่าจ้างพยาบาลพิเศษดูแลที่บ้าน
แบบเจอจ่ายไม่จบ
เหมาะกับผู้ที่ไม่มีสวัสดิการค่ารักษาที่เพียงพอ หรือทำอาชีพอิสระที่ต้องการความสบายใจ ว่าจะมีวงเงินครอบคลุมค่ารักษาพยาบาลที่มีราคาสูงอย่างต่อเนื่อง เช่น ค่าเคมีบำบัด ค่าฉายแสง หรือการผ่าตัด โดยไม่ต้องกังวลเรื่องค่าใช้จ่ายหรือกังวลว่าเงินก้อนจะหมดลงระหว่างกระบวนการรักษา
ประกันโรคร้ายแรงคุ้มครองกี่โรค ครอบคลุมอะไรบ้าง
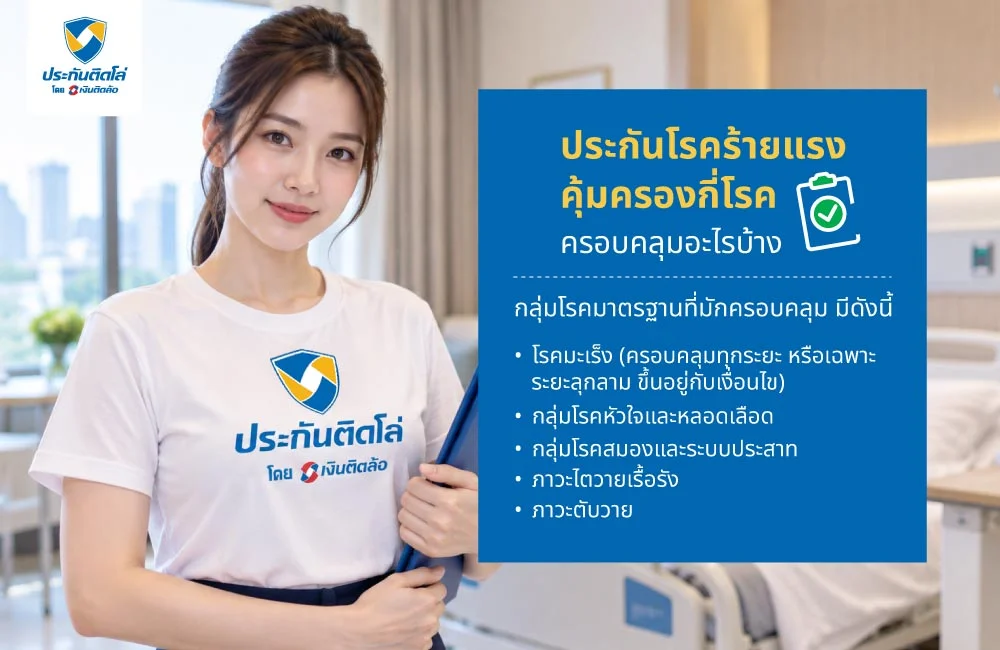
ประกันชีวิตโรคร้ายแรง ในปัจจุบันให้ความคุ้มครองตั้งแต่ 5 โรคหลัก ไปจนถึงมากกว่า 10 โรค ขึ้นอยู่กับแผนประกันที่เลือก โดยกลุ่มโรคมาตรฐานที่มักครอบคลุม มีดังนี้
โรคมะเร็ง (ครอบคลุมทุกระยะ หรือเฉพาะระยะลุกลาม ขึ้นอยู่กับเงื่อนไข)
กลุ่มโรคหัวใจและหลอดเลือด
กลุ่มโรคสมองและระบบประสาท
ภาวะไตวายเรื้อรัง
ภาวะตับวาย
เงื่อนไขที่ต้องอ่านก่อนเซ็น ให้เคลมสะดวก
ระยะเวลารอคอย (Waiting Period)
กรมธรรม์จะยังไม่มีผลคุ้มครองทันทีที่ได้รับอนุมัติ โดยบริษัทจะกำหนดระยะเวลารอคอย ซึ่งส่วนใหญ่จะอยู่ที่ 60-90 วัน นับจากวันที่กรมธรรม์เริ่มมีผลบังคับใช้ เงื่อนไขนี้มีไว้เพื่อป้องกันกรณีที่ผู้เอาประกันมีอาการป่วยมาก่อนแล้วปกปิดข้อมูล หากแพทย์วินิจฉัยพบโรคร้ายแรงภายในช่วงเวลานี้ บริษัทมีสิทธิ์ปฏิเสธการจ่ายเงินชดเชย และอาจบอกล้างสัญญาโดยทำการคืนเบี้ยประกันทั้งหมดที่จ่ายมา
โรคที่เป็นมาก่อนทำประกัน
หากเคยมีประวัติการรักษาโรค หรือมีอาการที่เกี่ยวเนื่องกับโรคร้ายแรงมาก่อนซื้อประกันโรคร้ายแรง บริษัทประกันจะไม่คุ้มครองโรคดังกล่าว และอาจเป็นเหตุให้ถูกยกเลิกกรมธรรม์ได้หากผู้เอาประกันปกปิดข้อมูลสุขภาพ
นิยามความรุนแรงของโรคในกรมธรรม์
ควรนำประกันโรคร้ายแรงมาเปรียบเทียบกันในเรื่องของนิยามโรค เนื่องจากบางแผนคุ้มครองตั้งแต่มะเร็งระยะเริ่มต้น (Early Stage) ในขณะที่บางแผนกำหนดนิยามว่าต้องเป็นมะเร็งระยะลุกลาม (Severe Stage) เท่านั้นจึงจะสามารถเบิกเคลมได้
เบี้ยประกันโรคร้ายแรงประมาณเท่าไร ขึ้นอยู่กับอะไร
ราคาเบี้ยประกันโรคร้ายแรงจะถูกหรือแพงขึ้นอยู่กับ 4 ปัจจัยหลัก ได้แก่
อายุ ยิ่งอายุมาก ความเสี่ยงในการเกิดโรคยิ่งสูง เบี้ยประกันจะปรับตัวแพงขึ้น
เพศ เพศหญิงและเพศชายมีความเสี่ยงต่อโรคร้ายแรงต่างกัน ส่งผลต่อการคำนวณเบี้ย
ประวัติสุขภาพ หากมีโรคประจำตัวหรือประวัติครอบครัวเสี่ยง อาจมีการบวกเบี้ยเพิ่ม
ทุนประกัน วงเงินความคุ้มครองสูง ย่อมต้องจ่ายเบี้ยประกันสูงตามไปด้วย
ซื้อแยก หรือทำเป็นสัญญาเพิ่มเติม (Rider) แบบไหนดีกว่า
กรมธรรม์เดี่ยว (Standalone) สามารถซื้อแยกได้ทันทีโดยไม่ต้องพ่วงกับประกันชีวิตหลัก เบี้ยมักเป็นแบบคงที่ (หรือปรับตามช่วงอายุที่กำหนดไว้ชัดเจน) เหมาะสำหรับคนที่ต้องการเฉพาะความคุ้มครองโรคร้ายแรง
สัญญาเพิ่มเติม (Rider) ต้องซื้อพ่วงกับประกันชีวิตฉบับหลัก เบี้ยประกันมักเป็นแบบจ่ายทิ้งรายปีและปรับเพิ่มขึ้นตามอายุ แปลว่าถ้าไม่ได้มีการเคลมในปีนั้น เบี้ยประกันก็เหมือนจ่ายทิ้งในปีนั้น ๆ ข้อดีคือมีความยืดหยุ่นสูง หากต้องการทำประกันโรคร้ายแรง เจอจ่ายจบ แผนที่ให้ทุนประกันสูง ๆ มักจะมาในรูปแบบของสัญญาเพิ่มเติม
ประกันโรคร้ายแรง ลดหย่อนภาษีได้ไหม
สามารถนำมาลดหย่อนภาษีเงินได้บุคคลธรรมดา โดยจะจัดอยู่ในหมวดเบี้ยประกันสุขภาพ ตามเงื่อนไขของกรมสรรพากรสามารถนำมาหักลดหย่อนได้ตามที่จ่ายจริง สูงสุดไม่เกิน 25,000 บาทต่อปี และเมื่อรวมกับเบี้ยประกันชีวิตทั่วไปแล้ว ต้องไม่เกิน 100,000 บาทต่อปี
4 คำถามที่ควรถามตัวเองก่อนตัดสินใจซื้อประกันโรคร้ายแรง มีอะไรบ้าง
สวัสดิการที่มี สวัสดิการค่ารักษาพยาบาลจากบริษัท หรือสิทธิ์ข้าราชการที่มีอยู่ เพียงพอต่อการรักษาโรคที่ใช้เงินหลักล้านหรือไม่
ภาระหนี้สิน หากล้มป่วยต้องหยุดงานระยะยาว ครอบครัวจะมีเงินสดเพื่อผ่อนชำระหนี้สินต่อหรือไม่
ประวัติครอบครัว มีคนในครอบครัวสายตรงป่วยเป็นโรคมะเร็ง โรคหัวใจ หรือโรคที่ถ่ายทอดทางพันธุกรรมหรือไม่
งบประมาณ สามารถจ่ายเบี้ยประกันได้อย่างต่อเนื่องโดยไม่กระทบสภาพคล่องทางการเงินในระยะยาวหรือไม่
สรุป
ประกันโรคร้ายแรงเน้นคุ้มครองกลุ่มโรคเฉพาะที่มีค่ารักษาสูง เช่น มะเร็ง หัวใจ และหลอดเลือดสมอง มี 2 รูปแบบหลักคือ แบบเจอจ่ายจบที่รับเงินก้อนทันทีเพื่อชดเชยรายได้ เหมาะกับผู้มีสวัสดิการค่ารักษาเดิม และแบบจ่ายตามจริงต่อเนื่อง เหมาะกับผู้ที่ต้องการวงเงินรักษาครอบคลุมระยะยาว โดยเลือกทำได้ทั้งแบบกรมธรรม์เดี่ยวหรือสัญญาเพิ่มเติม ทั้งนี้ ก่อนตัดสินใจควรอ่านเงื่อนไขระยะเวลารอคอย นิยามความรุนแรงของโรค ประวัติสุขภาพเดิม และประเมินภาระหนี้สินร่วมกับงบประมาณของตัวเองด้วย
สำหรับใครที่มองหาประกันโรคร้ายแรง หรือต้องการสอบถามเกี่ยวกับประกันชีวิตติดโล่ จ่ายชิล คืนชัวร์ สามารถปรึกษาพร้อมเช็กเงื่อนไขเพิ่มเติมที่ประกันติดโล่ โดยเงินติดล้อได้เลย! พร้อมด้วยแผนความคุ้มครองที่หลากหลาย สามารถเลือกได้ตามความเหมาะสม เพื่อให้คุณได้รับความสบายใจสำหรับคนที่คุณรัก พร้อมรับมือกับเหตุไม่คาดฝันได้อย่างราบรื่น
ประกันติดโล่ โดยเงินติดล้อ เป็นเพียงนายหน้าประกันภัยเท่านั้น เลขที่ใบอนุญาตนายหน้าประกันวินาศภัย ว00015/2556 เลขที่ใบอนุญาตนายหน้าประกันชีวิต ช00008/2562 เงื่อนไขเป็นไปตามที่บริษัทประกันกำหนด ผู้ซื้อควรทำความเข้าใจรายละเอียดความคุ้มครองและเงื่อนไขก่อนตัดสินใจทำประกันภัย
สอบถามรายละเอียดเพิ่มเติมได้ที่
Facebook Inbox ประกันติดโล่ : www.facebook.com/prakantidloh
โทรเข้า Call Center ประกันติดโล่ : 1501