

น้ำท่วมบ้าน ประกันอัคคีภัยจ่ายไหม? เช็กสิ่งที่คนซื้อบ้านมักเข้าใจผิด
- น้ำท่วมบ้าน ประกันอัคคีภัยจ่ายไหม
- ประกันอัคคีภัยมีกี่แบบ ต่างกันอย่างไร
- กรณีน้ำท่วมบ้าน เคลมอะไรได้บ้าง
- สิ่งที่คนมักเข้าใจผิดเกี่ยวกับประกันอัคคีภัย
- เคลมประกันอัคคีภัยได้เต็มจำนวนไหม คำนวณทุนประกันอย่างไร
- วิธีคำนวณทุนประกันที่เหมาะสม
- วงเงินคุ้มครองกรณีน้ำท่วมได้เท่าไร
- น้ำท่วมบ้านกรณีใดบ้างที่ไม่สามารถเคลมประกันอัคคีภัยได้
- ประกันอัคคีภัยเคลมเฟอร์นิเจอร์ที่เสียหายได้ไหม
- ขั้นตอนการยื่นเคลมประกันอัคคีภัย และเอกสารที่ต้องใช้
- สรุป
เมื่อเข้าสู่ฤดูฝนหรือช่วงมรสุม ภัยธรรมชาติที่สร้างความกังวลใจให้กับคนรักบ้านมากที่สุดคงหนีไม่พ้นปัญหาน้ำท่วมบ้าน ซึ่งนอกจากจะสร้างความเสียหายต่อโครงสร้างแล้ว ทรัพย์สินและเฟอร์นิเจอร์ภายในบ้านก็มักจะได้รับผลกระทบไปด้วย
ข้อสงสัยที่ตามมาคือ แล้วประกันอัคคีภัยที่เราทำไว้จะคุ้มครองกรณีนี้ไหม? ไปจนถึงการเคลมประกันอัคคีภัยว่ามีเงื่อนไขอะไรบ้าง บทความนี้จะอธิบายเกี่ยวกับประกันอัคคีภัย สิ่งที่คนเข้าใจผิดบ่อย ๆ เพื่อให้เราสามารถจัดการและรับมือกับความเสี่ยงได้เป็นอย่างดี
น้ำท่วมบ้าน ประกันอัคคีภัยจ่ายไหม
หลายคนมักเข้าใจว่า ประกันอัคคีภัยบ้านคุ้มครองเฉพาะเหตุไฟไหม้ แต่ความจริงแล้วประกันประเภทนี้ครอบคลุมความเสียหายทั้งตัวบ้านและทรัพย์สินภายในจากภัยพิบัติอื่นด้วย เช่น เหตุระเบิด ฟ้าผ่า พายุ ลูกเห็บ รวมถึงภัยน้ำท่วมบ้าน
ดังนั้น หากบ้านได้รับผลกระทบจากภัยธรรมชาติ เช่น น้ำป่าไหลหลากหรือน้ำท่วมขังจนทรัพย์สินเสียหาย ผู้เอาประกันสามารถใช้สิทธิ์เคลมประกันเพื่อนำเงินชดเชยมาซ่อมแซมที่อยู่อาศัยได้ทันที ช่วยลดภาระค่าใช้จ่ายโดยไม่ต้องไปกู้ยืมเงินเพิ่มเติมในกรณีน้ำท่วมบ้าน
ประกันอัคคีภัยมีกี่แบบ ต่างกันอย่างไร
ประกันอัคคีภัยสามารถแบ่งออกเป็น 3 ประเภทหลัก ดังนี้
ประกันอัคคีภัยสำหรับที่อยู่อาศัย คุ้มครองตัวบ้าน คอนโด สิ่งปลูกสร้าง และทรัพย์สินภายใน จากเหตุไฟไหม้ ฟ้าผ่า ระเบิด ภัยจากยานพาหนะ และภัยธรรมชาติบางชนิด
ประกันอัคคีภัยสำหรับสถานประกอบธุรกิจ คุ้มครองอาคารสำนักงาน โรงงาน ร้านค้า สินค้าคงคลัง และเครื่องจักร โดยให้ความคุ้มครองพื้นฐานคล้ายกับที่อยู่อาศัย แต่สามารถซื้อแผนเสริมให้เหมาะสมกับประเภทธุรกิจเพิ่มเติมได้
ประกันภัยความเสี่ยงภัยทรัพย์สิน (Industrial All Risks หรือ IAR) คือ ประกันภัยที่ให้ความคุ้มครองความสูญเสียหรือเสียหายต่อทรัพย์สินจากอุบัติเหตุหรือเหตุการณ์ที่ไม่คาดคิดทุกกรณี โดยจะคุ้มครองทุกภัย ยกเว้นเฉพาะภัยที่ระบุไว้เป็นข้อยกเว้นในกรมธรรม์เท่านั้น
กรณีน้ำท่วมบ้าน เคลมอะไรได้บ้าง
เมื่อน้ำไหลเข้าสู่ตัวบ้านจนเกิดความเสียหาย การเคลมประกันอัคคีภัยสามารถแบ่งหมวดหมู่ความคุ้มครองออกเป็น 3 ส่วนหลัก ดังนี้
โครงสร้างบ้านและส่วนควบ คุ้มครองความเสียหายของพื้น ผนัง เพดาน ประตู หน้าต่าง รั้วบ้าน ตลอดจนปัญหาสีหลุดล่อนจากการถูกน้ำแช่ขัง
เฟอร์นิเจอร์บิลต์อิน (Built-in) คุ้มครองชิ้นส่วนที่ติดตรึงกับตัวอาคารและไม่สามารถเคลื่อนย้ายได้ เช่น ตู้เสื้อผ้าฝังผนัง หรือเคาน์เตอร์ครัว ซึ่งตามเงื่อนไขถือเป็นส่วนหนึ่งของสิ่งปลูกสร้าง
ทรัพย์สินและเฟอร์นิเจอร์ภายในบ้าน คุ้มครองเฟอร์นิเจอร์ลอยตัวและเครื่องใช้ไฟฟ้า เช่น โซฟา เตียงนอน ตู้เย็น ทีวี (ข้อควรระวัง จะสามารถเคลมหมวดนี้ได้ก็ต่อเมื่อกรมธรรม์ระบุความคุ้มครอง
“ทรัพย์สินภายในสิ่งปลูกสร้าง” ควบคู่ไปด้วย หากทำประกันคุ้มครองเฉพาะตัวอาคาร จะไม่สามารถเคลมเฟอร์นิเจอร์ส่วนนี้ได้)
สิ่งที่คนมักเข้าใจผิดเกี่ยวกับประกันอัคคีภัย
หลายคนยังเข้าใจผิดเกี่ยวกับเงื่อนไขและความคุ้มครองของประกันภัยบ้าน โดยมีข้อเข้าใจผิดดังนี้
คุ้มครองเฉพาะเหตุไฟไหม้ หลายคนคิดว่าประกันประเภทนี้จ่ายสินไหมแค่ตอนไฟไหม้เท่านั้น แต่ความจริงกรมธรรม์มาตรฐานสำหรับที่อยู่อาศัยยังครอบคลุมถึงความเสียหายจากฟ้าผ่า และแรงระเบิดของแก๊สหุงต้มที่ใช้ในครัวเรือน
คุ้มครองเฟอร์นิเจอร์ในบ้านโดยอัตโนมัติ กรมธรรม์ส่วนใหญ่มักกำหนดความคุ้มครองเริ่มต้นไว้ที่โครงสร้างอาคารและส่วนที่ติดตรึงกับตัวบ้าน (Built-in) หากต้องการให้คุ้มครองเครื่องใช้ไฟฟ้าหรือเฟอร์นิเจอร์ลอยตัว ต้องระบุซื้อความคุ้มครองในหมวดทรัพย์สินภายในสิ่งปลูกสร้างควบคู่ไปด้วย
เกิดเหตุแล้วได้เงินเต็มทุนประกัน เมื่อเกิดความเสียหาย บริษัทประกันจะส่งเจ้าหน้าที่มาประเมินและจ่ายค่าสินไหมทดแทนตามมูลค่าความเสียหายที่เกิดขึ้นจริง ณ เวลาเกิดเหตุ (มีการหักค่าเสื่อมราคา) แต่สูงสุดไม่เกินวงเงินทุนประกัน ไม่ใช่การจ่ายเงินก้อนเต็มจำนวนตามหน้ากรมธรรม์ทันที
ผู้เช่าบ้านไม่สามารถซื้อประกันได้ จริงๆ แม้ไม่ใช่เจ้าของกรรมสิทธิ์สิ่งปลูกสร้าง ผู้เช่าก็สามารถซื้อประกันอัคคีภัยได้ เพื่อคุ้มครองทรัพย์สินส่วนตัวที่นำเข้ามาในบ้านเช่า และช่วยคุ้มครองความรับผิดชอบกรณีที่ผู้เช่าเป็นต้นเหตุทำให้เกิดเพลิงไหม้
ผ่อนบ้านหมดแล้วไม่ต้องทำประกัน ธนาคารมักบังคับทำประกันอัคคีภัยช่วงที่ยังผ่อนบ้าน ทำให้หลายคนเลิกต่อประกันเมื่อผ่อนหมด แต่ความจริงความเสี่ยงจากไฟไหม้หรือภัยธรรมชาติยังคงอยู่ การทำประกันต่อเนื่องจึงเป็นวิธีป้องกันความเสี่ยงที่คุ้มค่าที่สุด
เคลมประกันอัคคีภัยได้เต็มจำนวนไหม คำนวณทุนประกันอย่างไร
การจ่ายสินไหมของประกันอัคคีภัยจะยึดหลัก “จ่ายตามความเสียหายจริง แต่ไม่เกินวงเงินทุนประกัน” หากเสียหายบางส่วนจะจ่ายตามค่าซ่อมจริง หากเสียหายทั้งหลังจะจ่ายสูงสุดไม่เกินวงเงินที่ทำประกันไว้ โดยมีเงื่อนไขสำคัญที่ต้องรู้ดังนี้
ห้ามทำทุนประกันเกินมูลค่าจริง หากทำประกันไว้สูงกว่ามูลค่าบ้านจริง เมื่อเกิดเหตุจะได้รับเงินชดเชยสูงสุดแค่เท่ากับมูลค่าความเสียหายจริง ทำให้เสียค่าเบี้ยส่วนเกินไปฟรี ๆ
ทุนประกันต้องไม่ต่ำกว่า 70% หากทำประกันต่ำกว่า 70% ของมูลค่าจริง เมื่อเกิดความเสียหาย บริษัทจะใช้หลัก “เฉลี่ยความเสียหาย” ทำให้ได้รับเงินชดเชยน้อยลงตามสัดส่วน และต้องจ่ายค่าซ่อมแซมส่วนต่างเอง
วิธีคำนวณทุนประกันที่เหมาะสม
ควรคำนวณจากมูลค่าสิ่งปลูกสร้างรวมกับทรัพย์สินภายใน โดยห้ามนำมูลค่าที่ดินมารวมเด็ดขาด สามารถคำนวณพื้นฐานได้ดังนี้
มูลค่าสิ่งปลูกสร้าง พื้นที่ใช้สอย (กว้าง x ยาว x จำนวนชั้น) x ราคาประเมินค่าก่อสร้างต่อตารางเมตร
มูลค่าทรัพย์สินภายใน ประเมินจากราคาเฟอร์นิเจอร์ เครื่องใช้ไฟฟ้า และของตกแต่งที่มีอยู่
ทุนประกันที่เหมาะสม นำมูลค่าสิ่งปลูกสร้าง + มูลค่าทรัพย์สินภายใน
วงเงินคุ้มครองกรณีน้ำท่วมได้เท่าไร
สำหรับกรมธรรม์มาตรฐาน วงเงินความคุ้มครองภัยธรรมชาติทั้ง 4 ภัย ได้แก่ น้ำท่วม ลมพายุ แผ่นดินไหว ลูกเห็บ จะถูกรวมไว้ในวงเงินเดียวกัน โดยทั่วไป จะได้รับวงเงินคุ้มครองอยู่ที่ 10,000 - 20,000 บาทต่อปี ขึ้นอยู่กับแผนกรมธรรม์ของแต่ละบริษัท
ซึ่งวงเงินนี้เป็นวงเงินรวม หากปีนั้นเราเคลมน้ำท่วมไปแล้วจนเต็มวงเงิน หากเกิดพายุพัดหลังคาพังซ้ำในปีเดียวกัน จะไม่สามารถเคลมในหมวดภัยธรรมชาติได้อีก
น้ำท่วมบ้านกรณีใดบ้างที่ไม่สามารถเคลมประกันอัคคีภัยได้
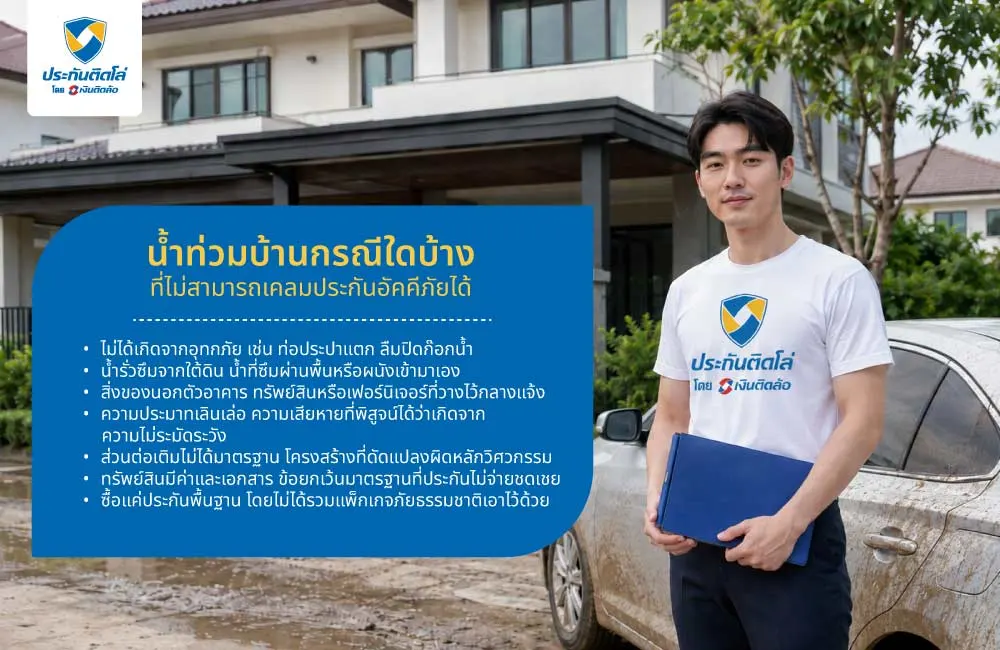
ไม่ได้เกิดจากอุทกภัย เช่น ท่อประปาแตก ลืมปิดก๊อกน้ำ หรือฝนสาดจากหลังคารั่ว (ความเสียหายลักษณะนี้จะเข้าข่ายภัยจากน้ำ ซึ่งต้องมีวงเงินคุ้มครองแยกต่างหาก)
น้ำรั่วซึมจากใต้ดิน น้ำที่ซึมผ่านพื้นหรือผนังเข้ามาเอง โดยไม่ได้มีสถานการณ์น้ำท่วมจากภายนอก
สิ่งของนอกตัวอาคาร ทรัพย์สินหรือเฟอร์นิเจอร์ที่วางไว้กลางแจ้ง นอกขอบเขตตัวบ้านที่ระบุไว้ในกรมธรรม์
ความประมาทเลินเล่อ ความเสียหายที่พิสูจน์ได้ว่าเกิดจากความไม่ระมัดระวัง หรือจงใจเปิดช่องทางให้น้ำไหลเข้าบ้าน
ส่วนต่อเติมไม่ได้มาตรฐาน โครงสร้างที่ดัดแปลงผิดหลักวิศวกรรม หากพังทลายลงมาเพราะน้ำท่วมจะไม่สามารถเคลมได้
ทรัพย์สินมีค่าและเอกสาร ข้อยกเว้นมาตรฐานที่ประกันไม่จ่ายชดเชย เช่น เงินสด ทองคำ เครื่องประดับ ของเก่า เอกสารสำคัญ และต้นไม้
ซื้อแค่ประกันพื้นฐาน กรมธรรม์ระบุความคุ้มครองเฉพาะไฟไหม้ ฟ้าผ่า หรือแก๊สระเบิด โดยไม่ได้รวมแพ็กเกจภัยธรรมชาติเอาไว้ด้วย
ประกันอัคคีภัยเคลมเฟอร์นิเจอร์ที่เสียหายได้ไหม
สามารถเคลมได้ หากตอนที่ตกลงทำประกันได้ระบุรายละเอียดขอเอาประกันภัยทรัพย์สินภายในสิ่งปลูกสร้างรวมเข้าไปด้วย เช่น โซฟา เครื่องใช้ไฟฟ้า ตู้ลอยตัว แต่หากทำประกันโดยระบุให้คุ้มครองเฉพาะสิ่งปลูกสร้าง (ส่วนใหญ่มักเป็นกรมธรรม์ที่ทำผ่านธนาคารเพื่อคุ้มครองหนี้) เมื่อเกิดน้ำท่วมบ้านก็จะเคลมได้เฉพาะโครงสร้างและเฟอร์นิเจอร์บิลต์อินเท่านั้น ไม่สามารถเคลมทีวีหรือตู้เย็นที่จมน้ำได้
ขั้นตอนการยื่นเคลมประกันอัคคีภัย และเอกสารที่ต้องใช้
เมื่อน้ำลดและเข้าสู่ช่วงฟื้นฟู ขั้นตอนการเตรียมตัวเพื่อเคลมประกันอัคคีภัยมีดังนี้
ถ่ายภาพความเสียหายทั้งหมด ทั้งมุมกว้างและมุมแคบ เพื่อแสดงระดับน้ำและทรัพย์สินที่เสียหาย โดยห้ามทิ้งทรัพย์สินที่พังจนกว่าเจ้าหน้าที่จะมาประเมิน
ติดต่อบริษัทประกันภัย แจ้งเหตุผ่าน Call Center หรือผ่านนายหน้าทันที เพื่อให้ส่งเจ้าหน้าที่ลงพื้นที่
เตรียมเอกสารเบื้องต้น สำเนากรมธรรม์ สำเนาบัตรประชาชน สำเนาทะเบียนบ้าน
ขอใบเสนอราคาค่าซ่อมแซม ติดต่อผู้รับเหมาเพื่อประเมินราคาซ่อมแซมบ้าน หรือร้านค้าเพื่อขอใบเสนอราคาเฟอร์นิเจอร์ นำไปใช้ประกอบการตั้งเบิกค่าสินไหมทดแทน
สรุป
ประกันอัคคีภัยที่อยู่อาศัยไม่ได้ครอบคลุมเพียงเหตุเพลิงไหม้ แต่ยังรวมถึงภัยธรรมชาติอย่างอุทกภัยและพายุ โดยคุ้มครองโครงสร้างอาคารรวมถึงเฟอร์นิเจอร์บิลต์อิน ส่วนเฟอร์นิเจอร์ลอยตัวจะเคลมได้เมื่อระบุความคุ้มครองเพิ่มเติมในกรมธรรม์เท่านั้น
การจ่ายสินไหมยึดหลักชดเชยตามความเสียหายจริงสูงสุดไม่เกินทุนประกัน ทั้งนี้ มีข้อยกเว้นไม่รับเคลมกรณีน้ำซึมจากใต้ดิน ทรัพย์สินนอกอาคาร สิ่งปลูกสร้างผิดหลักวิศวกรรม หรือเหตุจากความประมาท เมื่อเกิดเหตุผู้เอาประกันควรเก็บหลักฐานด้วยการถ่ายภาพให้ชัดเจน ห้ามทิ้งสิ่งของที่พังเสียหาย และรีบแจ้งบริษัทประกันเพื่อเข้าประเมินค่าซ่อมแซมทันที
หากเจ้าของบ้านกำลังกังวลหรือต้องการความคุ้มครองให้บ้านที่เรารัก สามารถเช็กประกันอัคคีภัยและเปรียบเทียบแผนได้ที่ประกันติดโล่ โดยเงินติดล้อได้เลย! เพราะที่นี่พร้อมให้ความคุ้มครองบ้าน คอนโด และธุรกิจครอบคลุมครบทั้งบ้าน คน และสิ่งของ คุ้มครองในทุกความเสี่ยง ทั้งกรณีไฟไหม้ ฟ้าผ่า ระเบิด น้ำท่วมบ้าน รวมถึงกรณีโจรขึ้นบ้าน เพื่อให้คุณสามารถพักอาศัยหรือประกอบธุรกิจได้อย่างสบายใจในทุกวัน