

ประกันมะเร็งและโรคร้ายแรงลดหย่อนภาษีได้ไหม เช็กเงื่อนไขมีอะไรบ้าง
- ประกันมะเร็งและโรคร้ายแรง นับเป็นประกันสุขภาพไหม
- ประกันมะเร็งและโรคร้ายแรง ลดหย่อนภาษีได้เท่าไร
- กรณีซื้อให้ตัวเอง
- กรณีซื้อให้พ่อแม่
- เงื่อนไขและเอกสารที่ต้องใช้ในการยื่นลดหย่อนภาษี
- ตัวอย่างการคำนวณลดหย่อนภาษีจริง เป็นอย่างไร
- เปรียบเทียบประกันมะเร็ง VS ประกันโรคร้ายแรง ต่างกันอย่างไร
- เลือกประกันอย่างไรให้คุ้มครองครบ และลดหย่อนภาษีได้เต็มสิทธิ์
- สรุป
เมื่อใกล้ถึงเวลาที่เราต้องยื่นภาษี หลายคนมักมองหาตัวช่วยในการลดหย่อน ทั้งประกันสุขภาพ ประกันโรคร้ายแรง แต่ถ้าเราเลือกซื้อประกันมะเร็งและโรคร้ายแรงลดหย่อนภาษีได้เท่าไร? จะใช้สิทธิ์ได้ไหม พร้อมเช็กเงื่อนไขกรมสรรพากรว่านับเป็นประกันสุขภาพไหม และเอกสารที่ต้องใช้มีอะไรบ้าง หาคำตอบในบทความนี้ได้เลย!
ประกันมะเร็งและโรคร้ายแรง นับเป็นประกันสุขภาพไหม
ตามประกาศอธิบดีกรมสรรพากร (ฉบับที่ 383 และ 162) ระบุว่าประกันโรคมะเร็ง และประกันโรคร้ายแรง ถือเป็นส่วนหนึ่งของประกันสุขภาพที่สามารถนำมาใช้สิทธิ์ลดหย่อนภาษีได้ โดยกรมสรรพากรจัดให้อยู่ในหมวดหมู่กรมธรรม์ที่ให้ความคุ้มครองความสูญเสียทางเศรษฐกิจอันเกิดจากการเจ็บป่วยหรือการรักษาพยาบาล
ประกันมะเร็งและโรคร้ายแรง ลดหย่อนภาษีได้เท่าไร
กรณีซื้อให้ตัวเอง
เบี้ยประกันสุขภาพ ประกันมะเร็ง หรือประกันโรคร้ายแรง สามารถนำมาหักลดหย่อนภาษีได้ตามที่จ่ายจริง สูงสุดไม่เกิน 25,000 บาท และเมื่อนำไปรวมกับเบี้ยประกันชีวิตทั่วไปแล้ว ยอดรวมทั้งหมดต้องไม่เกิน 100,000 บาทต่อปี
กรณีซื้อให้พ่อแม่
หากชำระเบี้ยประกันให้บิดามารดา (ของตัวเองหรือของคู่สมรส) อาจสงสัยว่า ประกันสุขภาพลดหย่อนภาษีได้เท่าไร? คำตอบคือสามารถนำมาลดหย่อนภาษีได้ตามที่จ่ายจริง สูงสุดไม่เกิน 15,000 บาทต่อปี (แบ่งเป็นพ่อ 15,000 บาท และแม่ 15,000 บาท) โดยมีเงื่อนไขสำคัญคือ บิดามารดาต้องมีเงินได้พึงประเมินในปีภาษีนั้นไม่เกิน 30,000 บาท
เงื่อนไขและเอกสารที่ต้องใช้ในการยื่นลดหย่อนภาษี
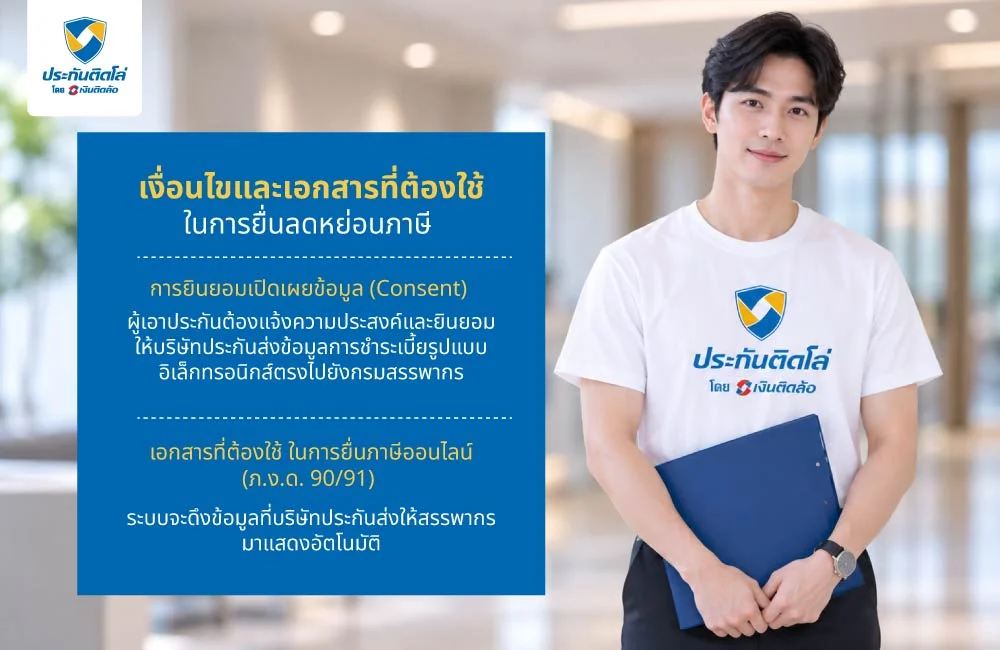
เพื่อให้สามารถนำประกันสุขภาพลดหย่อนภาษีได้อย่างถูกต้องตามกฎหมายสรรพากร ผู้เอาประกันต้องดำเนินการดังนี้
การยินยอมเปิดเผยข้อมูล (Consent) ตั้งแต่ปีภาษี 2561 เป็นต้นมา ผู้เอาประกันต้องแจ้งความประสงค์และยินยอมให้บริษัทประกันส่งข้อมูลการชำระเบี้ยรูปแบบอิเล็กทรอนิกส์ตรงไปยังกรมสรรพากร หากไม่แจ้งจะไม่สามารถใช้สิทธิ์ลดหย่อนได้
เอกสารที่ต้องใช้ ในการยื่นภาษีออนไลน์ (ภ.ง.ด. 90/91) ระบบจะดึงข้อมูลที่บริษัทประกันส่งให้สรรพากรมาแสดงอัตโนมัติ แต่ควรเก็บหนังสือรับรองการชำระเบี้ยประกันภัยจากบริษัทประกันไว้เป็นหลักฐาน เผื่อกรณีที่สรรพากรเรียกตรวจสอบเพิ่มเติม
ตัวอย่างการคำนวณลดหย่อนภาษีจริง เป็นอย่างไร
เคสที่ 1 นาย A ซื้อประกันชีวิตเบี้ย 100,000 บาท และประกันมะเร็งเบี้ย 25,000 บาท
ผลลัพธ์ นาย A จะลดหย่อนได้สูงสุดเพียง 100,000 บาท เพราะเมื่อรวมกันแล้วเกินเพดาน 100,000 บาท
เคสที่ 2 นางสาว B ซื้อประกันชีวิตเบี้ย 50,000 บาท และประกันโรคร้ายแรงเบี้ย 20,000 บาท
ผลลัพธ์ นางสาว B ลดหย่อนได้เต็มจำนวนรวม 70,000 บาท เนื่องจากเบี้ยสุขภาพไม่เกิน 25,000 และยอดรวมไม่เกิน 100,000
เคสที่ 3 นาย C ซื้อประกันสุขภาพให้ตัวเอง 20,000 บาท และซื้อให้คุณพ่อ (ที่ไม่มีรายได้) อีก 15,000 บาท
ผลลัพธ์ นาย C ลดหย่อนสิทธิ์ตัวเองได้ 20,000 บาท และสิทธิ์คุณพ่อได้อีก 15,000 บาท รวมเป็น 35,000 บาท
เปรียบเทียบประกันมะเร็ง VS ประกันโรคร้ายแรง ต่างกันอย่างไร
หัวข้อ | ประกันมะเร็ง | ประกันโรคร้ายแรง |
|---|---|---|
ขอบเขตความคุ้มครอง | คุ้มครองเฉพาะโรคมะเร็ง (บางแผนอาจรวมเนื้องอกที่เกี่ยวข้อง) | คุ้มครองครอบคลุมหลายโรค เช่น มะเร็ง หัวใจ หลอดเลือดสมอง ไตวาย |
รูปแบบการจ่ายเงินคืน | มักเป็นแบบเจอจ่ายจบ เมื่อตรวจพบมะเร็งทุกระยะ | มีทั้งแบบเจอจ่ายจบ และแบบจ่ายตามจริง (ขึ้นอยู่กับแผนที่เลือก) |
ค่าเบี้ยประกัน | เบี้ยถูกกว่า เนื่องจากขอบเขตโรคจำกัด | เบี้ยสูงกว่า เนื่องจากความเสี่ยงที่บริษัทประกันรับผิดชอบกว้างกว่า |
สิทธิ์ลดหย่อนภาษี | จัดอยู่ในหมวดประกันสุขภาพ (สูงสุด 25,000 บาท ต่อปี) | จัดอยู่ในหมวดประกันสุขภาพ (สูงสุด 25,000 บาท ต่อปี) |
เลือกประกันอย่างไรให้คุ้มครองครบ และลดหย่อนภาษีได้เต็มสิทธิ์
หากมีงบประมาณจำกัด ควรเริ่มจากการประเมินความเสี่ยงทางพันธุกรรมและสวัสดิการที่มีอยู่ หากครอบครัวมีประวัติเป็นมะเร็งเพียงอย่างเดียว ประกันมะเร็งจะตอบโจทย์เรื่องเบี้ยที่ย่อมเยากว่า แต่หากต้องการปิดความเสี่ยงโรคยอดฮิตอื่น ๆ ด้วย ประกันโรคร้ายแรงจะตอบโจทย์ในระยะยาวกว่า เพื่อให้ได้สิทธิ์ลดหย่อนเต็มเพดาน 25,000 บาท ควรนำเบี้ยประกันสุขภาพเดิมที่มีมารวมคำนวณก่อนซื้อเพิ่ม
หากสนใจแผนประกันที่ตอบโจทย์ทั้งความคุ้มครองและภาษี สามารถเช็กแผนความคุ้มครอง ประกันโรคมะเร็ง เจอ จ่าย ไม่จบ ที่ประกันติดโล่ได้เลย!
ทำไมต้องเลือกประกันมะเร็งและโรคร้ายแรงลดหย่อนภาษีกับประกันติดโล่
‘ประกันติดโล่’ สบายใจตั้งแต่ซื้อยันเคลม สร้างมาตรฐานใหม่ของโบรกเกอร์ประกันภัย พร้อมช่วยให้คุณเตรียมความพร้อมเผชิญทุกปัญหาของชีวิต ด้วยประกันโรคร้ายแรง
เราอยากเห็นผู้คนมีสถานการณ์ทางการเงินราบรื่น มั่นคง และสามารถรับมือกับเหตุการณ์ที่ไม่คาดคิดได้แบบไม่มีสะดุด พร้อมอยู่เคียงข้าง ปกป้อง ดูแลสิทธิของลูกค้าที่ควรจะได้รับ และเอาใจใส่ทุกปัญหาของลูกค้าให้เป็นเรื่องของตัวเอง
โบรกเกอร์ขายประกันที่มีมากกว่า 1,900 สาขาทั่วไทย
ทุกเรื่องประกันจบในเบอร์โทรเดียว ติดต่อ Call Center 1501 ได้ตลอด 24 ชั่วโมง ประสานงานติดตามเคลมให้จนจบเรื่อง
แนะนำอย่างตรงจุดโดยผู้เชี่ยวชาญที่มีใบอนุญาตถูกต้องกว่า 5,000 คน ทำให้คุณมั่นใจได้ว่าจะได้ข้อมูลที่เหมาะสม
ซื้อประกันโรคร้ายแรงที่ประกันติดโล่ เราคุ้มครองโรคเพิ่มมากกว่า เพียงตรวจเจอโรคไม่ว่าระยะใด ก็ให้คุณหมดกังวลเรื่องภาระค่าใช้จ่ายในการรักษารับเงินก้อนรักษาโรคและรับเพิ่มเงินก้อนชดเชยระหว่างหยุดพักรักษาตัว
ไม่ต้องกังวลเรื่องการจ่ายค่าเบี้ยที่แพง เบี้ยเริ่มต้นที่ถูกกว่า และซื้อได้เลยไม่ต้องซื้อพ่วงประกันอื่น ๆ
ไม่ต้องตรวจสุขภาพ เพียงตอบคำถามสุขภาพสั้น ๆ ตามจริง
เลือกจ่ายค่าเบี้ยประกันได้แบบสบายใจ ทั้งรายเดือน และรายปี
โปร่งใส ชี้แจงครบทุกรายละเอียด วางใจได้ว่าจะได้ไม่ถูกบวกเบี้ย พร้อมข้อมูลชัดเจน ทั้งกรมธรรม์ ทุนประกัน และเงื่อนไขที่ไม่เข้าข่ายความคุ้มครอง
จ่ายสบาย เบี้ยประกันเริ่มต้นรายเดือนหลักร้อย คุ้มครองหลักล้าน
มาพร้อมมาตรฐานการบริการที่ยอดเยี่ยม ตั้งแต่แนะนำ จนถึงบริการหลังการขาย เพื่อประสบการณ์ที่ดีที่สุดของทุกคน
หมายเหตุ เงื่อนไขเป็นไปตามที่กรมธรรม์กำหนด ผู้ซื้อควรทำความเข้าใจรายละเอียดความคุ้มครองและเงื่อนไขก่อนการตัดสินใจทำประกันทุกครั้ง
สรุป
ประกันมะเร็งและประกันโรคร้ายแรงจัดอยู่ในหมวดประกันสุขภาพที่นำมาลดหย่อนภาษีได้สูงสุด 25,000 บาท (เมื่อรวมกับประกันชีวิตต้องไม่เกิน 100,000 บาท) โดยผู้เอาประกันต้องยินยอมให้บริษัทประกันส่งข้อมูลให้สรรพากร การเลือกแผนควรประเมินจากความเสี่ยงและงบประมาณ ประกันมะเร็งจะจ่ายเบี้ยถูกกว่าแต่คุ้มครองเฉพาะโรค ขณะที่ประกันโรคร้ายแรงจะครอบคลุมโรคหลักอื่น ๆ เพิ่มเติม สามารถนำมาใช้สิทธิ์ภาษีควบคู่กับการบริหารความเสี่ยงด้านค่ารักษาพยาบาลได้อย่างคุ้มค่า
ใครที่กำลังมองหาความคุ้มครองด้านสุขภาพอย่างครอบคลุม หรือคุ้มครองกรณีโรคมะเร็ง สามารถปรึกษาประกันติดโล่ โดยเงินติดล้อ เราพร้อมด้วยแผนความคุ้มครองที่หลากหลาย สามารถเลือกได้ตามความเหมาะสม ทั้งรายเดือน ราย 3 เดือน ราย 6 เดือน หรือรายปี เพื่อให้คุณได้รับความสบายใจสำหรับคนที่คุณรัก พร้อมรับมือกับเหตุไม่คาดฝันได้อย่างราบรื่น
ประกันติดโล่ โดยเงินติดล้อ เป็นเพียงนายหน้าประกันวินาศภัยเท่านั้น เลขที่ใบอนุญาต ว00015/2556 เงื่อนไขเป็นไปตามที่บริษัทประกันกำหนด ผู้ซื้อควรทำความเข้าใจรายละเอียดความคุ้มครองและเงื่อนไขก่อนตัดสินใจทำประกันภัย
สอบถามรายละเอียดเพิ่มเติมได้ที่
Facebook Inbox ประกันติดโล่ : www.facebook.com/prakantidloh
โทรเข้า Call Center ประกันติดโล่ : 1501