

ทำไมเบี้ยประกันรถ EV แพงกว่ารถน้ำมัน? ลิสต์เหตุผลที่คนใช้รถต้องรู้
- ทำไมค่าประกันรถ EV แพงกว่ารถน้ำมัน
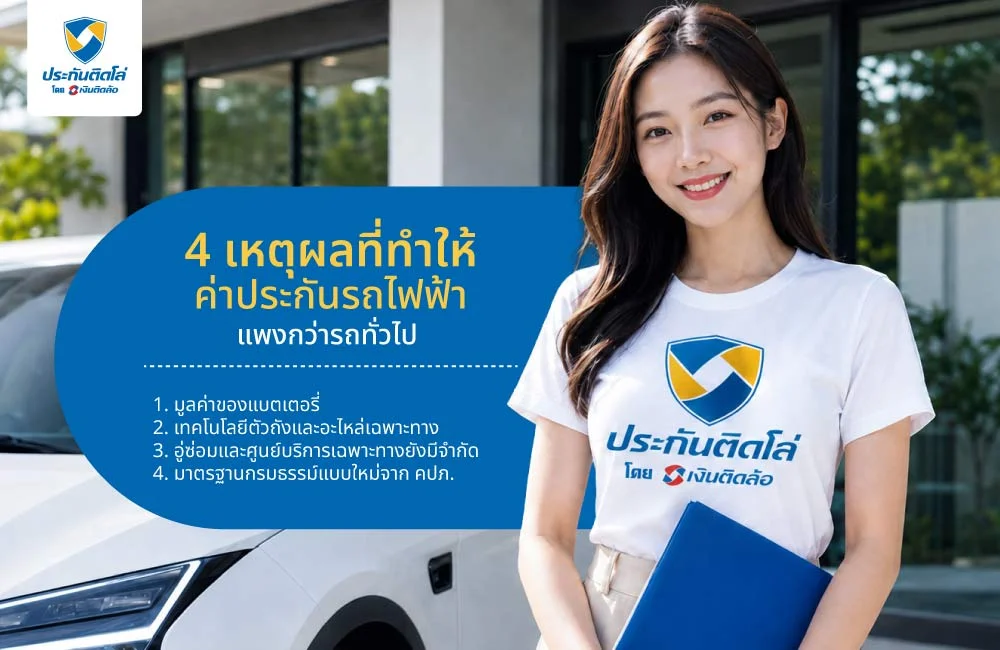
- 4 เหตุผลที่ทำให้ค่าประกันรถไฟฟ้าแพงกว่ารถทั่วไป
- 1. มูลค่าของแบตเตอรี่
- 2. เทคโนโลยีตัวถังและอะไหล่เฉพาะทาง
- 3. อู่ซ่อมและศูนย์บริการเฉพาะทางยังมีจำกัด
- 4. มาตรฐานกรมธรรม์แบบใหม่จาก คปภ.
- เปรียบเทียบเบี้ยประกันรถ EV แพงกว่ารถน้ำมันกี่เปอร์เซ็นต์
- หากเบี้ยแพงกว่า แต่ความคุ้มครองต่างกันไหม จ่ายเพิ่มแล้วได้อะไร
- รถ EV ควรทำประกันชั้นไหนให้คุ้มค่า ตามอายุรถ
- รถป้ายแดง - 5 ปี
- รถ 5 - 7 ปี หรือคนขับชำนาญ
- รถใช้งานน้อย
- แนวโน้มในอนาคต ค่าเบี้ยประกัน EV จะถูกลงไหม
- เปรียบเทียบและเช็กเบี้ยประกันรถ EV กับประกันติดโล่ดีอย่างไร
- สรุป
ปัจจุบันเทรนด์รถ EV กำลังได้รับความนิยมอย่างมาก เพราะตอบโจทย์เรื่องประหยัดพลังงาน เป็นมิตรกับสิ่งแวดล้อม และมีเทคโนโลยีล้ำสมัย แต่สิ่งหนึ่งที่คนใช้รถ EV กังวลคือเรื่องของประกัน ที่มีราคาสูงกว่ารถยนต์สันดาป หรือสงสัยว่าค่าประกันรถไฟฟ้าแพงไหม?
เหตุผลที่ประกันรถ EV มีราคาสูงกว่านั้นมีหลายสาเหตุ แต่จริง ๆ แล้วราคาไม่ได้แพงกว่าเสมอไป โดยมีปัจจัยอื่น ๆ แฝงด้วย ไม่ว่าจะเป็นรุ่นรถ อายุรถ ทุนประกัน ประวัติผู้ขับขี่ ประวัติการเคลม และเงื่อนไขของแต่ละบริษัท บทความนี้จะพาไปหาคำตอบว่า ทำไมค่าประกันรถ EV ถึงแพงกว่า เพื่อประกอบการตัดสินใจ
ทำไมค่าประกันรถ EV แพงกว่ารถน้ำมัน
รถยนต์ไฟฟ้ามีโครงสร้างและเทคโนโลยีที่ต่างจากรถน้ำมัน ทำให้ความเสี่ยงและต้นทุนในการซ่อมแซมสูงกว่า บริษัทประกันภัยจึงจำเป็นต้องประเมินความเสี่ยงใหม่ทั้งหมด และกำหนดอัตราค่าเบี้ยประกันในระดับที่สามารถครอบคลุมความเสียหายที่อาจเกิดขึ้นได้ โดยเฉพาะในส่วนของระบบไฟฟ้าและแบตเตอรี่ ซึ่งหากเกิดอุบัติเหตุรุนแรง มักจะไม่สามารถซ่อมเฉพาะจุดได้ แต่ต้องเปลี่ยนอะไหล่ยกชุด
4 เหตุผลที่ทำให้ค่าประกันรถไฟฟ้าแพงกว่ารถทั่วไป
1. มูลค่าของแบตเตอรี่
แบตเตอรี่แรงดันสูงคือหัวใจสำคัญของรถ EV และเป็นชิ้นส่วนที่มีมูลค่าสูงถึง 60-70% ของราคารถทั้งคัน เมื่อเกิดอุบัติเหตุที่กระทบกระเทือนถึงใต้ท้องรถหรือตัวแพ็กแบตเตอรี่แม้เพียงเล็กน้อย บริษัทผู้ผลิตมักจะแนะนำให้เปลี่ยนแบตเตอรี่ใหม่ทั้งลูกเพื่อความปลอดภัยสูงสุด ทำให้มูลค่าการเคลมแต่ละครั้งสูงกว่ารถน้ำมันหลายเท่าตัว
2. เทคโนโลยีตัวถังและอะไหล่เฉพาะทาง
รถ EV รุ่นใหม่ ๆ มักใช้เทคโนโลยีการผลิตตัวถังแบบ Gigacasting หรือการหล่อชิ้นส่วนขนาดใหญ่เป็นชิ้นเดียว ซึ่งเพิ่มความแข็งแรงและลดน้ำหนักรถ แต่มีข้อเสียคือเมื่อเกิดอุบัติเหตุจนตัวถังฉีกขาดหรือยุบตัว จะไม่สามารถเคาะหรือตัดต่อซ่อมเฉพาะจุดได้ง่าย ๆ เหมือนรถทั่วไป แต่ต้องเปลี่ยนชิ้นส่วนนั้นใหม่ทั้งหมด รวมถึงเซนเซอร์และกล้องรอบคันที่มีราคาสูง
3. อู่ซ่อมและศูนย์บริการเฉพาะทางยังมีจำกัด
การซ่อมรถ EV ต้องใช้ช่างเทคนิคที่ผ่านการอบรมและมีความเชี่ยวชาญด้านระบบไฟฟ้าแรงดันสูงโดยเฉพาะ หากช่างไม่มีความรู้ที่ถูกต้องอาจเกิดอันตรายถึงชีวิตได้ ปัจจุบันอู่ซ่อมหรือศูนย์บริการที่ได้มาตรฐานรองรับรถ EV ยังมีจำนวนจำกัด ทำให้ค่าแรงในการซ่อมแซมสูงกว่าอู่ซ่อมรถยนต์ทั่วไป
4. มาตรฐานกรมธรรม์แบบใหม่จาก คปภ.
สำนักงานคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย (คปภ.) ได้ประกาศใช้เกณฑ์กรมธรรม์ประกันภัยรถยนต์ไฟฟ้า (EV) ซึ่งมีการกำหนดความคุ้มครองใหม่ ๆ เช่น การคิดค่าเสื่อมราคาของแบตเตอรี่ตามอายุการใช้งาน และบังคับให้ผู้เอาประกันต้องระบุชื่อผู้ขับขี่ เพื่อให้สามารถประเมินความเสี่ยงได้แม่นยำขึ้น ทำให้โครงสร้างราคาเบี้ยประกันถูกปรับเปลี่ยนใหม่ทั้งหมด
เปรียบเทียบเบี้ยประกันรถ EV แพงกว่ารถน้ำมันกี่เปอร์เซ็นต์
ตัวอย่างเบี้ยประกันชั้น 1 สำหรับรถมูลค่าประมาณ 1 ล้านบาท อายุไม่เกิน 3 ปี ข้อมูล ณ กันยายน 2569 จากระบบเปรียบเทียบเบี้ยของประกันติดโล่
หัวข้อเปรียบเทียบ | รถยนต์สันดาป (รถน้ำมัน) | รถยนต์ไฟฟ้า (EV) |
|---|---|---|
เบี้ยประกันภัยชั้น 1 (ต่อปี) | 15,000 - 25,000 บาท | 20,000 - 40,000 บาท |
ส่วนต่างราคาเบี้ยประกัน | อัตรามาตรฐาน | สูงกว่ารถน้ำมัน 20% - 30% |
จุดโฟกัสความคุ้มครอง | ตัวถัง เครื่องยนต์ และชิ้นส่วนมาตรฐาน | ตัวถัง แบตเตอรี่แรงดันสูง สายชาร์จ และตู้ชาร์จ (Wall Box) |
สถานที่ซ่อมเมื่อเกิดเหตุ | อู่ประกันทั่วไปและศูนย์บริการครอบคลุม | ศูนย์บริการเฉพาะทาง (ซ่อมห้าง) หรืออู่ที่รองรับระบบ EV |
หากเบี้ยแพงกว่า แต่ความคุ้มครองต่างกันไหม จ่ายเพิ่มแล้วได้อะไร
แม้ค่าเบี้ยประกันของรถ EV จะสูงกว่า แต่สิ่งที่ผู้เอาประกันได้รับคือ ความคุ้มครองเฉพาะทางที่ออกแบบมาเพื่อรองรับชิ้นส่วนอิเล็กทรอนิกส์และระบบไฟฟ้าโดยเฉพาะ ตามมาตรฐานที่ คปภ. กำหนด ซึ่งครอบคลุมความเสี่ยงที่รถน้ำมันไม่มี ดังนี้
ความคุ้มครองแบตเตอรี่แรงดันสูง หากเกิดอุบัติเหตุ บริษัทประกันจะคุ้มครองการซ่อมหรือเปลี่ยนแบตเตอรี่ (โดยมีการหักค่าเสื่อมราคาตามอายุการใช้งานตามเกณฑ์ คปภ. หรือผู้เอาประกันสามารถซื้อความคุ้มครองเสริมแบตเตอรี่ 100% เพิ่มเติมได้)
ความคุ้มครองสายชาร์จ (Portable Charger) หากเกิดสูญหายหรือเสียหายจากอุบัติเหตุ
ความคุ้มครองเครื่องชาร์จที่บ้าน (Wall Charger) คุ้มครองครอบคลุมถึงเครื่องชาร์จที่ติดตั้งอยู่ที่บ้าน กรณีเกิดอุบัติเหตุหรือภัยธรรมชาติที่ส่งผลกระทบต่อตัวเครื่อง
รถ EV ควรทำประกันชั้นไหนให้คุ้มค่า ตามอายุรถ
หลายคนกำลังพิจารณาว่าประกันไหนที่เหมาะกับรถไฟฟ้าบ้าง ประกันชั้น 1 รถไฟฟ้าราคาสูงไปไหม? มาดูกันว่าแผนไหนบ้างที่ตอบโจทย์
รถป้ายแดง - 5 ปี
เนื่องจากรถยังมีมูลค่าสูงและระบบไฟฟ้ายังซับซ้อน ควรเลือกแผนซ่อมศูนย์เพื่อความคุ้มครองที่ครอบคลุมถึงแบตเตอรี่แรงดันสูง แท่นชาร์จ และอุบัติเหตุแบบไม่มีคู่กรณี โดยประกันชั้น 1 รถไฟฟ้าราคาจะเริ่มต้นเฉลี่ยที่ประมาณ 20,000 บาทขึ้นไปต่อปี
รถ 5 - 7 ปี หรือคนขับชำนาญ
เมื่อรถเริ่มหมดระยะการรับประกันจากศูนย์ และผู้ขับขี่ต้องการประหยัดค่าเบี้ยประกัน สามารถลดระดับมาทำประกันชั้น 2+ ซึ่งยังให้ความคุ้มครองหลักที่จำเป็นอย่างรถชนรถ ไฟไหม้ และน้ำท่วม โดยประกันชั้น 2+ รถไฟฟ้าราคาจะปรับลดลงมาอยู่ที่ประมาณ 11,000 - 13,000 บาทต่อปี
รถใช้งานน้อย
ประกันชั้น 3 รถไฟฟ้า เน้นให้ความคุ้มครองในการซ่อมแซมทรัพย์สินและรถยนต์ของคู่กรณีเมื่อคุณเป็นฝ่ายผิด แต่จะไม่คุ้มครองการซ่อมรถ EV ของคุณ ไม่คุ้มครองรถหาย หรือไฟไหม้ เหมาะสำหรับรถคันที่สองของบ้าน หรือรถที่นาน ๆ จะนำออกมาขับในระยะทางสั้น ๆ
แนวโน้มในอนาคต ค่าเบี้ยประกัน EV จะถูกลงไหม
ในอนาคตมีแนวโน้มสูงมากที่ค่าเบี้ยประกันจะปรับตัวลดลง เนื่องจากเมื่อมีผู้ใช้รถ EV ในตลาดเพิ่มมากขึ้น จะส่งผลให้บริษัทผู้ผลิตผลิตอะไหล่ออกมาเป็นจำนวนมาก ทำให้ต้นทุนอะไหล่โดยเฉพาะแบตเตอรี่มีราคาถูกลง นอกจากนี้ หากมีอู่ซ่อมที่ได้มาตรฐานสามารถซ่อมรถ EV ได้มากขึ้น ค่าแรงในการซ่อมแซมก็จะเข้าสู่ภาวะการแข่งขันที่สมดุล ส่งผลให้บริษัทประกันภัยสามารถปรับลดเบี้ยประกันลงมาให้อยู่ในระดับที่ใกล้เคียงกับรถน้ำมันได้ในที่สุด
เปรียบเทียบและเช็กเบี้ยประกันรถ EV กับประกันติดโล่ดีอย่างไร
‘ประกันติดโล่’ สบายใจตั้งแต่ซื้อยันเคลม สร้างมาตรฐานใหม่ของโบรกเกอร์ประกันภัย เช็กเบี้ยประกันรถยนต์ออนไลน์ได้เลยวันนี้!
เราอยากเห็นผู้คนมีสถานการณ์ทางการเงินราบรื่น มั่นคง และสามารถรับมือกับเหตุการณ์ที่ไม่คาดคิดได้แบบไม่มีสะดุด พร้อมอยู่เคียงข้าง ปกป้อง ดูแลสิทธิของลูกค้าที่ควรจะได้รับ และเอาใจใส่ทุกปัญหาของลูกค้าให้เป็นเรื่องของตัวเอง
โบรกเกอร์ขายประกันที่มีมากกว่า 1,900 สาขาทั่วไทย
โบรกเกอร์ขายประกันรถยนต์ที่มีบริษัทประกันชั้นนำให้เลือกมากมาย
ทุกเรื่องประกันจบในเบอร์โทรเดียว ติดต่อ Call Center 1501 ได้ตลอด 24 ชั่วโมง ประสานงานติดตามเคลมให้จนจบเรื่อง
แนะนำอย่างตรงจุดโดยผู้เชี่ยวชาญที่มีใบอนุญาตถูกต้องกว่า 5,000 คน ทำให้คุณมั่นใจได้ว่าจะได้ข้อมูลที่เหมาะสม
สามารถผ่อนชำระด้วยเงินสด 0% นานสูงสุด 10 เดือน โดยไม่ง้อบัตรเครดิต ไม่มีดอกเบี้ย และคุ้มครองทันทีตั้งแต่งวดแรก
จ่ายเบี้ยประกันที่ Counter Service สาขาใกล้บ้านได้เลย พร้อมระบบ SMS แจ้งเตือนและยืนยันการจ่ายเงินเพื่อความสบายใจ
โปร่งใส ชี้แจงครบทุกรายละเอียด วางใจได้ว่าจะได้ไม่ถูกบวกเบี้ย พร้อมข้อมูลชัดเจน ทั้งกรมธรรม์ ทุนประกัน และเงื่อนไขที่ไม่เข้าข่ายความคุ้มครอง
มาพร้อมมาตรฐานการบริการที่ยอดเยี่ยม ตั้งแต่แนะนำ จนถึงบริการหลังการขาย เพื่อประสบการณ์ที่ดีที่สุดของทุกคน
ผู้ซื้อควรทำความเข้าใจรายละเอียดความคุ้มครองและเงื่อนไขก่อนตัดสินใจทำประกันทุกครั้ง
สรุป
ค่าประกันรถ EV แพงกว่ารถน้ำมัน 20 - 30% เนื่องจากแบตเตอรี่เป็นชิ้นส่วนที่มีมูลค่าสูงที่สุดในรถ EV คิดเป็นสัดส่วนสำคัญของราคารถทั้งคัน อะไหล่ตัวถังเป็นเทคโนโลยีเฉพาะที่ต้องนำเข้า และศูนย์ซ่อมที่มีช่างเชี่ยวชาญระบบไฟฟ้ายังมีจำกัด แม้เบี้ยประกันจะสูงแต่ผู้ใช้จะได้รับความคุ้มครองที่ครอบคลุมไปถึงแบตเตอรี่ สายชาร์จ และแท่นชาร์จที่บ้าน การเลือกแผนจึงควรสอดคล้องกับอายุรถ เมื่อตลาดรถไฟฟ้าเติบโตและมีอู่ซ่อมรองรับมากขึ้น ค่าเบี้ยประกันจะมีแนวโน้มปรับลดลงในอนาคตได้เช่นกัน
หากต้องการเลือกประกันรถ EV หรือเปรียบเทียบแผนความคุ้มครองแต่ละแบบ สามารถเช็กได้ที่ประกันติดโล่ โดยเงินติดล้อได้เลย! ที่นี่ได้รวมแผนจากหลาย ๆ ที่ เพื่อให้คุณสามารถเลือกแผนที่ตอบโจทย์ โดยคุ้มครองในกรณีอุบัติเหตุ ภัยธรรมชาติ ความเสียหายที่เกิดขึ้นกับตัวรถ นอกจากนี้ยังคุ้มครองถึงแบตเตอรี่ สายชาร์จ อะไหล่ แท่นชาร์จที่บ้านอีกด้วย