

ประกันชั้น 2+ กับ 3+ ต่างกันอย่างไร? วิธีเลือกให้ตอบโจทย์การใช้งาน
- ประกันชั้น 2+ กับ 3+ ต่างกันอย่างไร
- เช็ก 5 สถานการณ์ แบบไหนเหมาะกับประกันชั้น 2+ หรือประกันชั้น 3+
- 1. รถอายุ 7–10 ปี ใช้งานประจำ
- 2. รถเก่าอายุเกิน 10 ปี ไม่ค่อยได้ใช้
- 3. รถจอดบ้าน ใช้เฉพาะวันหยุด
- 4. รถที่เคยมีประวัติเคลมบ่อย
- 5. รถที่ยังผ่อนกับไฟแนนซ์อยู่
- เปรียบเทียบความคุ้มครองและเบี้ยประกันเบื้องต้น ของประกันชั้น 2+ VS ประกันชั้น 3+
- หากตัดสินใจเลือกชั้นประกันผิด สามารถเปลี่ยนกลางปีได้ไหม
- เปรียบเทียบแผนความคุ้มครองกับประกันติดโล่ดีอย่างไร
- สรุป
เมื่อถึงเวลาต้องต่ออายุประกันรถยนต์ ผู้ขับขี่หลายคนมักเกิดความลังเลระหว่างสองทางเลือกยอดฮิตที่มีราคาจับต้องได้และให้ความคุ้มครองที่คุ้มค่า แต่อาจสับสนว่าประกันชั้น 2+ กับ 3+ ต่างกันอย่างไร แบบไหนเหมาะกับเรามากกว่ากัน การเลือกแผนที่ตอบโจทย์ช่วยให้ประหยัดค่าใช้จ่าย และคุ้มค่ายิ่งขึ้น
โดยบทความนี้จะพาไปแยกความแตกต่างทั้งประกันชั้น 2+ และประกันชั้น 3+ พร้อมสถานการณ์ใช้รถจริงที่ตอบโจทย์ เพื่อช่วยให้เราสามารถเลือกแผนความคุ้มครองได้อย่างตอบโจทย์
ประกันชั้น 2+ กับ 3+ ต่างกันอย่างไร
จุดแตกต่างสำคัญที่สุดระหว่างประกันรถยนต์ทั้ง 2 ประเภท คือ ความคุ้มครองกรณีรถสูญหายและไฟไหม้ โดยมีรายละเอียดเปรียบเทียบดังนี้
ประกันชั้น 2+
หากสงสัยว่าประกันชั้น 2+ คุ้มครองอะไรบ้าง คุ้มครองการซ่อมรถตัวเอง (เมื่อชนกับยานพาหนะทางบก) ซ่อมรถคู่กรณี และเพิ่มความคุ้มครองกรณีรถถูกโจรกรรม สูญหาย หรือไฟไหม้ เหมาะกับผู้ที่จำเป็นต้องจอดรถในพื้นที่เสี่ยงหรือไม่มีพนักงานรักษาความปลอดภัยดูแล
ประกันชั้น 3+
ประกันชั้น 3+ คุ้มครองอะไรบ้าง? คุ้มครองการซ่อมรถตัวเอง (เมื่อชนกับยานพาหนะทางบก) และซ่อมรถคู่กรณีเช่นเดียวกัน แต่จะไม่คุ้มครองกรณีรถสูญหายหรือไฟไหม้ เหมาะกับผู้ที่มีที่จอดรถปลอดภัยประจำบ้านหรือที่ทำงาน และต้องการประหยัดค่าเบี้ยประกัน
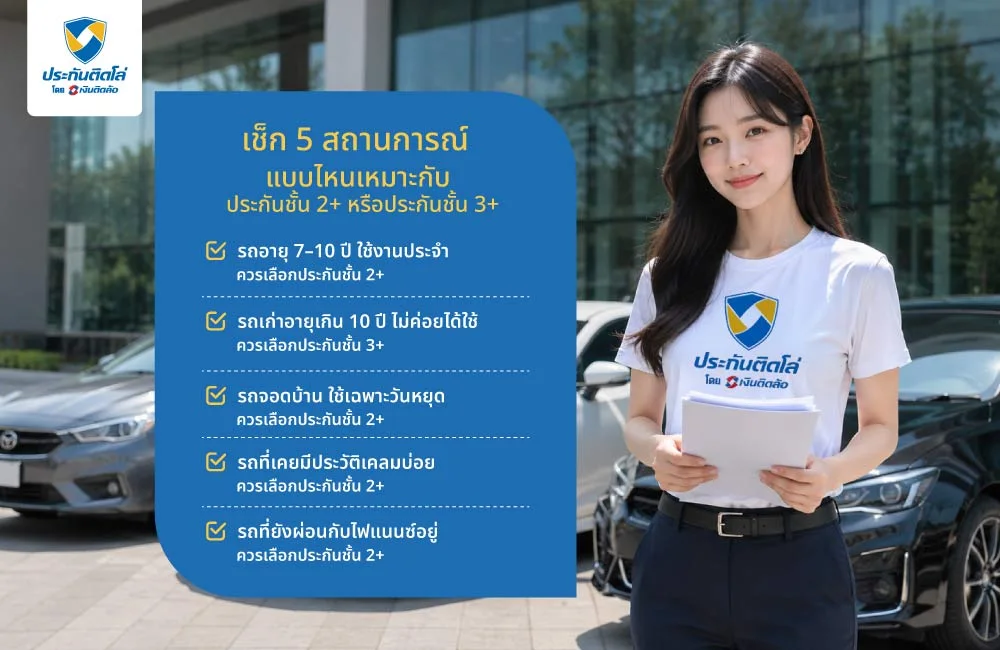
เช็ก 5 สถานการณ์ แบบไหนเหมาะกับประกันชั้น 2+ หรือประกันชั้น 3+
1. รถอายุ 7–10 ปี ใช้งานประจำ
ควรเลือกประกันชั้น 2+ เพราะรถยนต์ที่มีอายุการใช้งานในช่วง 7-10 ปี ถือว่ายังมีมูลค่าในตลาดค่อนข้างสูง การนำรถออกไปขับขี่ใช้งานทุกวันบนท้องถนนย่อมมีความเสี่ยงต่อการเกิดอุบัติเหตุ นอกจากนี้ การขับไปจอดตามสถานที่ต่าง ๆ เช่น ที่ทำงาน ห้างสรรพสินค้า หรือริมถนน ยังเพิ่มความเสี่ยงเรื่องรถสูญหาย การเลือกชั้น 2+ จึงให้ความคุ้มครองที่ครอบคลุมและคุ้มค่ากับความเสี่ยงที่ต้องเผชิญในทุก ๆ วัน
2. รถเก่าอายุเกิน 10 ปี ไม่ค่อยได้ใช้
ควรเลือกประกันชั้น 3+ สำหรับรถเก่าที่มีอายุมากและส่วนใหญ่จอดทิ้งไว้ นาน ๆ จะนำออกมาขับเพื่อไปซื้อของใกล้บ้านหรือไปทำธุระสั้น ๆ มูลค่าของตัวรถมักจะลดลงไปมากแล้ว ความเสี่ยงที่จะถูกโจรกรรมจึงต่ำลงไปด้วย การเลือกทำชั้น 3+ เพื่อเน้นความคุ้มครองกรณีเกิดอุบัติเหตุรถชนรถ จึงตอบโจทย์เรื่องความประหยัดได้ดีกว่า
3. รถจอดบ้าน ใช้เฉพาะวันหยุด
ควรพิจารณาจากสภาพแวดล้อมที่จอดรถ เนื่องจากสถานการณ์นี้ต้องประเมินสถานที่จอดรถเป็นหลัก หากบ้านมีรั้วรอบขอบชิด ปลอดภัย และอยู่ในหมู่บ้านที่มีระบบรักษาความปลอดภัย แนะนำเป็นประกันชั้น 3+ ก็ถือว่าเพียงพอ แต่หากต้องจอดรถหน้าบ้าน จอดในซอยเปลี่ยว หรือจอดในพื้นที่สาธารณะที่เสี่ยงต่อการถูกโจรกรรม แม้จะขับแค่เสาร์-อาทิตย์ ก็ควรเลือกประกันชั้น 2+ เพื่อให้มีความคุ้มครองเรื่องรถหายรองรับไว้
4. รถที่เคยมีประวัติเคลมบ่อย
ควรเลือกประกันชั้น 2+ เพราะผู้ขับขี่ที่มีประวัติการเคลมบ่อยครั้ง สะท้อนให้เห็นถึงความเสี่ยงในการใช้รถที่ค่อนข้างสูง การมีแผนประกันที่ให้ขอบเขตความคุ้มครองกว้างขึ้นอย่างชั้น 2+ จะช่วยลดความกังวลใจได้มากกว่า แม้จะไม่คุ้มครองการชนแบบไม่มีคู่กรณีเหมือนประกันชั้น 1 แต่ก็ยังครอบคลุมเหตุการณ์รุนแรงอย่างไฟไหม้ได้
5. รถที่ยังผ่อนกับไฟแนนซ์อยู่
ควรเลือกประกันชั้น 2+ เพราะรถยนต์ยังอยู่ในระหว่างการผ่อนชำระ กรรมสิทธิ์ยังเป็นของบริษัทไฟแนนซ์ หากเกิดเหตุการณ์เลวร้ายอย่างรถถูกโจรกรรมสูญหาย หรือไฟไหม้เสียหายทั้งคัน ประกันชั้น 2+ จะจ่ายทุนประกันเพื่อนำไปปิดยอดหนี้กับไฟแนนซ์ ซึ่งประกันชั้น 3+ จะไม่คุ้มครองในส่วนนี้
เปรียบเทียบความคุ้มครองและเบี้ยประกันเบื้องต้น ของประกันชั้น 2+ VS ประกันชั้น 3+
รายการเปรียบเทียบ | ประกันชั้น 2+ | ประกันชั้น 3+ |
|---|---|---|
ซ่อมรถคู่กรณี (ฝ่ายผิด) | คุ้มครอง | คุ้มครอง |
ซ่อมรถเรา (กรณีรถชนรถ) | คุ้มครอง | คุ้มครอง |
รถยนต์สูญหาย (ถูกโจรกรรม) | คุ้มครอง | ไม่คุ้มครอง |
รถยนต์ไฟไหม้ | คุ้มครอง | ไม่คุ้มครอง |
ราคาเบี้ยประกันโดยประมาณ | 5,500 - 8,000 บาท ต่อปี | 4,500 - 6,000 บาท ต่อปี |
หากตัดสินใจเลือกชั้นประกันผิด สามารถเปลี่ยนกลางปีได้ไหม
สามารถทำได้ โดยผู้เอาประกันสามารถแจ้งความประสงค์ขอยกเลิกกรมธรรม์ฉบับเดิมกับบริษัทประกันภัยหรือนายหน้า โดยบริษัทจะทำการคืนเงินค่าเบี้ยประกันส่วนที่เหลือตามสัดส่วน จากนั้นผู้เอาประกันสามารถเลือกซื้อกรมธรรม์ฉบับใหม่ในชั้นที่ต้องการได้ทันที เพื่อให้ได้รับความคุ้มครองที่ตรงกับสถานการณ์ปัจจุบันมากที่สุด
เปรียบเทียบแผนความคุ้มครองกับประกันติดโล่ดีอย่างไร
‘ประกันติดโล่’ สบายใจตั้งแต่ซื้อยันเคลม สร้างมาตรฐานใหม่ของโบรกเกอร์ประกันภัย เช็กเบี้ยประกันรถยนต์ออนไลน์ได้เลยวันนี้!
เราอยากเห็นผู้คนมีสถานการณ์ทางการเงินราบรื่น มั่นคง และสามารถรับมือกับเหตุการณ์ที่ไม่คาดคิดได้แบบไม่มีสะดุด พร้อมอยู่เคียงข้าง ปกป้อง ดูแลสิทธิของลูกค้าที่ควรจะได้รับ และเอาใจใส่ทุกปัญหาของลูกค้าให้เป็นเรื่องของตัวเอง มาดูกันว่าทำไมต้องเลือกเปรียบเทียบและเช็กเบี้ยประกันรถยนต์กับเรา
โบรกเกอร์ขายประกันที่มีมากกว่า 1,900 สาขาทั่วไทย
โบรกเกอร์ขายประกันรถยนต์ที่มีบริษัทประกันชั้นนำให้เลือกมากมาย
ทุกเรื่องประกันจบในเบอร์โทรเดียว ติดต่อ Call Center 1501 ได้ตลอด 24 ชั่วโมง ประสานงานติดตามเคลมให้จนจบเรื่อง
แนะนำอย่างตรงจุดโดยผู้เชี่ยวชาญที่มีใบอนุญาตถูกต้องกว่า 5,000 คน ทำให้คุณมั่นใจได้ว่าจะได้ข้อมูลที่เหมาะสม
สามารถผ่อนชำระด้วยเงินสด 0% นานสูงสุด 10 เดือน โดยไม่ง้อบัตรเครดิต ไม่มีดอกเบี้ย และคุ้มครองทันทีตั้งแต่งวดแรก
จ่ายเบี้ยประกันที่ Counter Service สาขาใกล้บ้านได้เลย พร้อมระบบ SMS แจ้งเตือนและยืนยันการจ่ายเงินเพื่อความสบายใจ
โปร่งใส ชี้แจงครบทุกรายละเอียด วางใจได้ว่าจะได้ไม่ถูกบวกเบี้ย พร้อมข้อมูลชัดเจน ทั้งกรมธรรม์ ทุนประกัน และเงื่อนไขที่ไม่เข้าข่ายความคุ้มครอง
มาพร้อมมาตรฐานการบริการที่ยอดเยี่ยม ตั้งแต่แนะนำ จนถึงบริการหลังการขาย เพื่อประสบการณ์ที่ดีที่สุดของทุกคน
ผู้ซื้อควรทำความเข้าใจรายละเอียดความคุ้มครองและเงื่อนไขก่อนตัดสินใจทำประกันทุกครั้ง
สรุป
ความแตกต่างหลักระหว่างประกันรถยนต์ชั้น 2+ และ 3+ คือความคุ้มครองกรณีรถสูญหายและไฟไหม้ โดยประกันชั้น 2+ จะครอบคลุมความเสี่ยงส่วนนี้ เหมาะสำหรับรถอายุ 7 - 10 ปีที่ใช้งานประจำ จอดในพื้นที่เสี่ยง หรือรถที่ยังติดผ่อนไฟแนนซ์ ส่วนประกันชั้น 3+ จะเน้นคุ้มครองเฉพาะอุบัติเหตุแบบรถชนรถ จึงเหมาะกับรถเก่าเกิน 10 ปีที่ใช้งานน้อยและมีที่จอดปลอดภัยในบริเวณบ้านเพื่อช่วยประหยัดค่าเบี้ยประกัน
อย่างไรก็ตาม หากเลือกชั้นประกันผิดหรือต้องการปรับเปลี่ยนความคุ้มครอง สามารถแจ้งยกเลิกกรมธรรม์เดิมเพื่อรับเบี้ยประกันคืนตามสัดส่วน แล้วเลือกซื้อแผนใหม่ระหว่างปีได้เสมอ
หากต้องการเปรียบเทียบแผนจากหลาย ๆ ที่สามารถเลือกเปรียบเทียบได้ที่ประกันติดโล่ โดยเงินติดล้อ ที่พร้อมให้ความดูแลด้วยความคุ้มครองหลากหลาย ทั้งซ่อมอู่และซ่อมศูนย์ สามารถเลือกผ่อนชำระได้ พร้อมทั้งมีความคุ้มครองกรณีอุบัติเหตุ ภัยธรรมชาติ และความเสียหายที่เกิดขึ้นกับตัวรถ เพื่อให้ได้รับความคุ้มครองที่ตรงใจกับไลฟ์สไตล์ของเรายิ่งขึ้น!